A tolerância ao risco no investimento é a dimensão da queda de valor que um investidor está disposto a suportar sem vender, em troca de uma rentabilidade esperada mais elevada a longo prazo. A tolerância ao risco decide sobretudo a parte do dinheiro aplicada em ações, o tipo de investimento que mais cai, face às obrigações, mais estáveis, e à liquidez. Para um principiante, a medida mais clara da tolerância ao risco é uma perda em euros sobre o montante realmente previsto, e não uma percentagem. A maior perda em euros que um investidor suportaria aponta para uma combinação inicial de ações, obrigações e liquidez cujo pior ano fica dentro dessa perda.
A disposição é apenas uma das metades da decisão. A outra metade é a capacidade de risco, a capacidade financeira de absorver uma perda sem prejudicar um objetivo, e as duas podem apontar em sentidos opostos na mesma pessoa. O ponto de partida prudente é a mais baixa das duas. Na escala habitual, esse ponto de partida situa-se num de três níveis, do conservador ao agressivo, com um nível moderado que equilibra crescimento e estabilidade. O nível em que cada investidor se encontra depende do horizonte temporal, do rendimento, das poupanças, das dívidas e da dependência do dinheiro, fatores que atuam sobretudo na capacidade, e da experiência e do temperamento, que atuam na disposição. A juventude é o que mais aumenta a capacidade, porque um investidor jovem tem décadas para recuperar de uma queda.
A capacidade assenta em factos, mas a disposição precisa de uma medida. O investidor mede-a com uma autoavaliação que transforma as quedas do mercado em perdas em euros sobre o seu próprio montante, como 3 000 € numa queda de 30% sobre 10 000 €. O questionário de uma corretora serve então como verificação cruzada, embora, num mercado em alta, tenda a exagerar a tolerância ao risco. O valor em euros conduz à combinação. As ações exigem mais tolerância ao risco do que as obrigações porque caem mais fundo e durante mais tempo, e, nas rendibilidades desde 1926 publicadas pela Vanguard, uma grande gestora de fundos norte-americana, o pior ano civil vai de cerca de -10% numa combinação conservadora 20/80 a cerca de -35% numa combinação agressiva 80/20. Uma afetação de ativos escrita e o reequilíbrio mantêm a combinação escolhida no seu nível e, numa conta de reforma, o dinheiro que normalmente lá fica até à reforma aumenta a capacidade de risco dessa parcela.
Uma combinação que não corresponde à tolerância ao risco custa dinheiro nos dois sentidos. Demasiado risco leva a vender depois de uma queda, o que fixa a perda, e pouco risco significa um crescimento mais lento e um objetivo atingido mais tarde ou falhado. Em Portugal, a pergunta surge também em muitas contas novas, porque a MiFID II, a lei da UE sobre serviços de investimento, obriga a empresa que recomenda investimentos ou gere uma carteira a conhecer a tolerância ao risco do investidor. Um investidor novo responde-lhe sem nenhuma queda passada a que olhar, pelo que a estimativa assenta na autoavaliação em euros, começa um nível abaixo em caso de dúvida e é posta à prova na primeira queda real do mercado. Quando esse nível é demasiado baixo para um objetivo, o investidor fecha a diferença poupando mais, alargando o horizonte ou remodelando o objetivo, e não com uma combinação mais arriscada. Mesmo uma combinação bem ajustada deixa dois riscos por cobrir, o colapso de uma posição isolada e uma venda forçada, e os fundos diversificados e um fundo de emergência protegem contra eles.
O que é a tolerância ao risco no investimento?
A tolerância ao risco no investimento é a disposição de um investidor para aceitar quedas no valor dos seus investimentos em troca de uma rentabilidade esperada mais elevada a longo prazo. A tolerância ao risco mede a disposição, o lado emocional do risco, e decide que parte do dinheiro de um investidor pode estar em ativos que caem sem serem vendidos num mau ano. A tolerância ao risco deixa de fora a capacidade financeira de absorver uma perda, uma grandeza separada chamada capacidade de risco.
Manter a disposição separada da capacidade é importante porque as definições em uso não concordam. A Financial Industry Regulatory Authority (FINRA) supervisiona as corretoras norte-americanas e o seu guia do investidor descreve a tolerância ao risco como «a quantidade de risco de investimento que está disposto e é capaz de aceitar», juntando disposição e capacidade numa só grandeza. Neste artigo, tolerância ao risco significa apenas a disposição e capacidade de risco significa a capacidade, porque as duas podem apontar em sentidos opostos na mesma pessoa.
O que a tolerância ao risco aceita tem dois nomes. A volatilidade é a dimensão das oscilações do valor de um investimento de mês para mês e de ano para ano. O drawdown é a queda desde um máximo até ao ponto mais baixo, antes de um novo máximo. Uma carteira que valia 10 000 € no máximo e 7 000 € no mínimo está num drawdown de 30%. O drawdown é o valor que aparece no extrato.
A tolerância ao risco é uma grandeza emocional porque as perdas doem mais do que os ganhos iguais agradam. Os psicólogos Daniel Kahneman e Amos Tversky descreveram esta assimetria, chamada aversão à perda, na teoria prospetiva, o seu modelo de 1979 sobre como as pessoas escolhem quando o resultado é incerto. Em 1992, estimaram que uma perda pesa cerca de 2,25 vezes mais do que um ganho do mesmo tamanho. Uma queda de 1 000 € pesa num investidor aproximadamente tanto como um ganho de 2 250 € lhe agrada, e é por isso que uma queda que parece pequena no papel pode parecer grande na própria conta.
A tolerância ao risco também não é o mesmo que a perceção do risco, a visão momentânea de quão arriscado parece o mercado bolsista. A perceção do risco varia de semana para semana com as notícias e as quedas recentes, e é por isso que uma tolerância ao risco declarada costuma parecer mais alta depois de uma longa subida e mais baixa depois de uma queda. Um estudo de 2011 de Rui Yao e A. Curl acompanhou as mesmas pessoas durante vários anos e concluiu que a tolerância ao risco declarada tende a subir quando as rentabilidades do mercado sobem e a descer quando descem.
O qualificativo «no investimento» distingue este sentido de outros dois. Na cibersegurança e na gestão de risco empresarial, a tolerância ao risco descreve quanto risco uma organização aceita nos seus sistemas ou no seu negócio. No investimento, a tolerância ao risco pertence a uma pessoa e a uma carteira, apresenta-se em níveis de baixo a alto e revela-se nas respostas a perguntas sobre como se reagiria a uma queda.
De todas as decisões de investimento, a tolerância ao risco molda uma acima de todas: a parte do dinheiro que vai para ativos que caem, como as ações, face à parte em ativos mais estáveis. Uma parte fixada à medida da tolerância ao risco é uma parte que se mantém num mau ano em vez de se vender no fundo, e acertar nessa parte é uma das primeiras decisões de investir para principiantes.
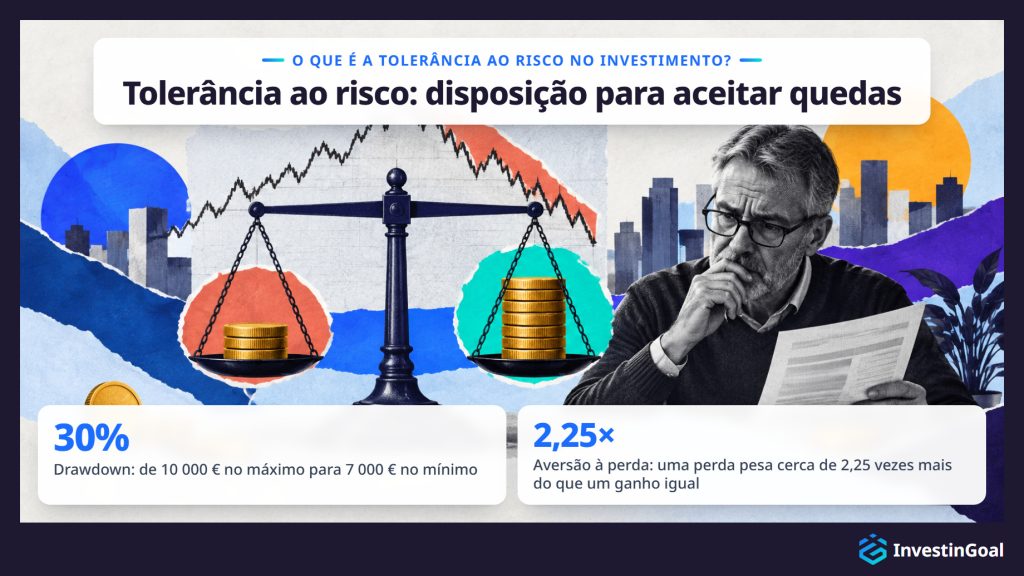
Um exemplo de tolerância ao risco é o Jordan, de 27 anos, que está prestes a investir 8 000 € pela primeira vez. Sobre esse montante, uma queda de 15% é uma perda de 1 200 €, uma queda de 30% é uma perda de 2 400 € e uma queda de 50% é uma perda de 4 000 €. O Jordan aguentaria as duas primeiras quedas e venderia na terceira, pelo que a tolerância ao risco do Jordan situa-se entre uma queda de 2 400 € e uma de 4 000 € sobre 8 000 €.
O exemplo serve porque mede apenas a disposição do Jordan para suportar uma queda de valor. Saber se o Jordan pode suportar uma queda de 4 000 €, com a renda para pagar e as poupanças por trás dos 8 000 €, é outra questão, a que a capacidade de risco responde. Um colega com o mesmo salário e os mesmos 8 000 € poderia traçar o limite em 1 200 €, e as duas respostas seriam honestas.
A tolerância ao risco lê-se em euros, sobre o próprio montante. É a maior queda que se aguentaria sem vender. Uma percentagem isolada esconde esse limite, porque «30%» soa abstrato até se tornar 2 400 € do dinheiro do próprio Jordan.
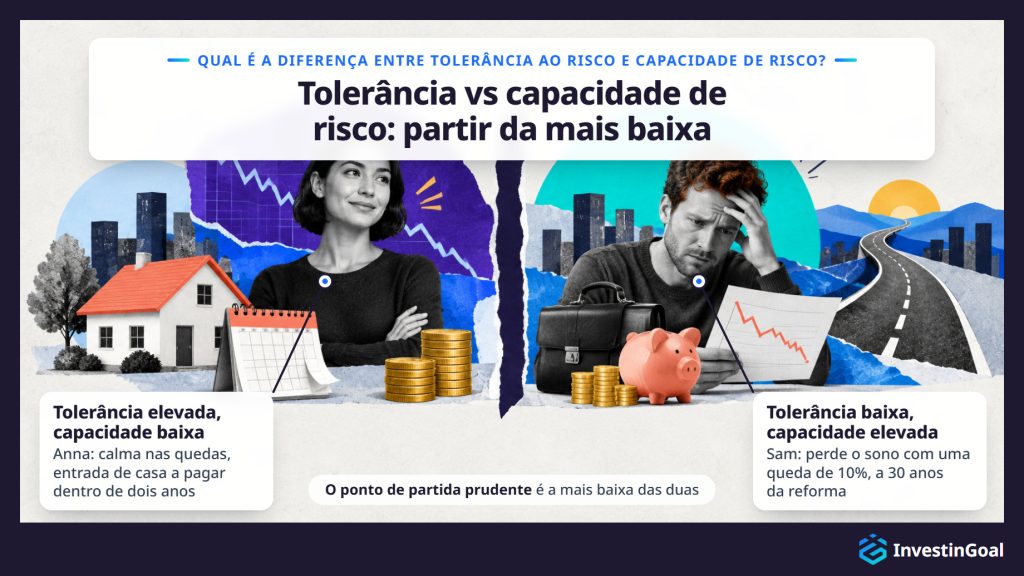
A tolerância ao risco é a disposição para suportar uma queda de valor, enquanto a capacidade de risco é a capacidade financeira de absorver uma perda sem prejudicar um objetivo. As duas podem dar respostas opostas para o mesmo investidor, e o ponto de partida prudente é a mais baixa das duas.
A capacidade de risco é feita de factos sobre o dinheiro e não de sentimentos em relação a ele: o horizonte temporal até se precisar do dinheiro, a dimensão e a estabilidade do rendimento, as poupanças e o fundo de emergência, as dívidas e o quanto se depende do dinheiro investido. Cada um destes factos é algo sobre o qual um questionário pode perguntar.
A Anna mantém a calma quando os mercados caem, mas o dinheiro da Anna é a entrada para uma casa, a pagar dentro de dois anos: tolerância ao risco elevada, capacidade de risco baixa. O Sam perde o sono com uma queda de 10%, mas o Sam está a 30 anos da reforma, com um emprego estável e um fundo de emergência: tolerância ao risco baixa, capacidade de risco elevada. Um teste apenas de disposição poria a entrada da Anna em ações dois anos antes de a Anna precisar dela. Um teste apenas de capacidade poria o Sam numa combinação que o Sam venderia no primeiro mau mês.
A mais baixa das duas é o ponto de partida prudente porque cada uma impõe um limite que a outra não consegue levantar. O dinheiro de que se precisa dentro de poucos anos, e o dinheiro sem uma reserva de emergência por trás, fica fora dos ativos voláteis, diga o que disser um questionário. Além destas duas, alguns planeadores acrescentam uma terceira dimensão, o risco necessário, a rentabilidade que um objetivo exige, que importa quando a mais baixa das duas é demasiado prudente para atingir o objetivo.
No investimento pessoal, o apetite pelo risco é o risco que um investidor procura na prossecução de um objetivo, enquanto a tolerância ao risco é a perda que o investidor consegue suportar sem aflição nem vender. O apetite pelo risco olha para o ganho e a tolerância ao risco olha para a queda pelo caminho.
O apetite pelo risco pode ir à frente da tolerância ao risco. Um investidor atraído por ações de tecnologia de forte crescimento depois de um ano de rentabilidades elevadas tem um grande apetite pelo risco e, se esse mesmo investidor vender na primeira queda de 20%, a tolerância ao risco era menor do que o apetite.
Na gestão de risco empresarial, o apetite pelo risco tem outro significado: uma declaração do conselho de administração de uma empresa sobre a quantidade de risco que a organização aceita na prossecução da sua estratégia. O sentido empresarial pertence às organizações e fica aqui de lado.
Quais são os diferentes níveis de tolerância ao risco?
Os três níveis de tolerância ao risco são baixo (conservador), moderado e elevado (agressivo). Uma tolerância ao risco baixa aceita apenas as quedas mais pequenas e dá prioridade à estabilidade, uma moderada equilibra crescimento e estabilidade, e uma elevada aceita quedas grandes e longas em troca de uma rentabilidade esperada mais alta a longo prazo.
O número de níveis é uma convenção de quem constrói o questionário, não uma norma. A maioria dos guias usa três níveis: conservador, moderado e agressivo. Alguns usam cinco, de muito conservador a muito agressivo, e alguns robo-advisors, serviços online que constroem e gerem uma carteira automaticamente a partir das respostas de um cliente, substituem os níveis por uma pontuação numérica. Todas as versões percorrem a mesma linha, da estabilidade comprada com menos crescimento numa ponta ao crescimento comprado com menos estabilidade na outra. Este artigo usa três níveis, e cada nível tem uma combinação de exemplo na tabela da secção sobre ações e obrigações. Seguem-se os três níveis da escala habitual, ordenados pela queda que cada um aceita em troca de crescimento.
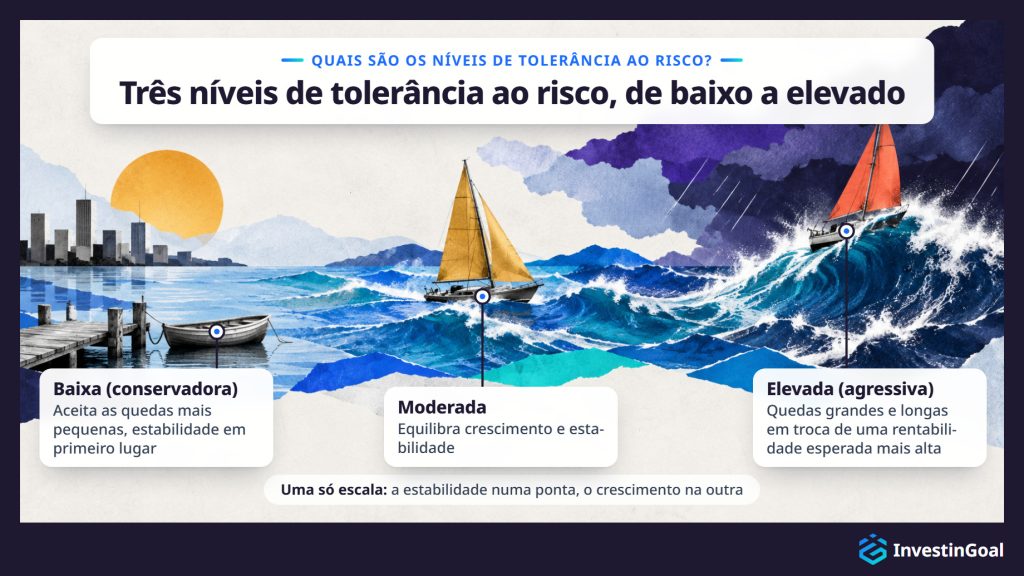
Uma tolerância ao risco baixa é o nível da escala que aceita as quedas mais pequenas, dando prioridade à estabilidade e à preservação do capital em vez do crescimento. As quedas causam ao investidor aflição e vontade de vender. Este nível também se chama conservador.
Na escala da tolerância ao risco, o nível baixo situa-se onde o investidor aceita a menor queda em troca de crescimento. Um investidor no nível baixo sente qualquer queda como uma ameaça a dinheiro que deveria estar seguro, pelo que até uma queda modesta traz vontade de vender. A atitude neste extremo da escala chama-se aversão ao risco. Um investidor avesso ao risco prefere um resultado certo a um resultado arriscado com um valor esperado igual ou superior, como 1 000 € com certeza em vez de uma hipótese igual entre 0 € ou 2 200 €.
O que o nível baixo sacrifica é o crescimento. Risco baixo não é, porém, ausência de risco. A inflação corrói a liquidez e os preços das obrigações descem quando as taxas de juro sobem, pelo que um investidor conservador troca quedas profundas por riscos mais lentos e mais silenciosos. Trocar crescimento por estabilidade é a ideia central de como investir de forma conservadora, e a troca mantém-se enquanto o crescimento mais lento ainda atingir o objetivo.
Uma tolerância ao risco moderada é o nível intermédio da escala, que equilibra crescimento e estabilidade. O investidor aguenta quedas anuais visíveis em troca de crescimento, mas não as mais profundas.
Na escala da tolerância ao risco, o nível moderado situa-se entre o nível baixo e o nível elevado. Um investidor no nível moderado aceita que um ano possa acabar em perda em troca de crescimento ao longo do tempo, mas venderia nas quedas mais profundas, do tipo que demora anos a recuperar. O crescimento e a estabilidade têm, cada um, uma parte significativa do dinheiro.
Uma carteira moderada continua a ter maus anos. Cai quando os mercados caem, apenas menos do que uma agressiva, e a linha 60/40 da tabela da secção sobre ações e obrigações mostra quanto caiu a combinação de exemplo moderada no seu pior ano.
Uma tolerância ao risco elevada é o nível da escala que aceita quedas grandes e longas em troca de uma rentabilidade esperada mais alta a longo prazo. Este nível também se chama agressivo.
Na escala da tolerância ao risco, o nível elevado situa-se onde o investidor aceita a maior queda em troca de crescimento. Um investidor no nível elevado consegue ver desaparecer uma grande parte do valor da carteira durante meses ou anos e continuar a manter, porque a rentabilidade esperada ao longo de décadas é o que importa. Uma tolerância ao risco elevada é comum entre investidores com horizontes longos, mas não lhes está reservada. O que a torna elevada é a disposição, não a idade.
Risco elevado não é garantia de rentabilidades mais altas. A rentabilidade mais alta é esperada ao longo de períodos longos, e as quedas pelo caminho são mais profundas. Uma tolerância ao risco elevada nunca é motivo para assumir mais risco do que a capacidade de risco permite, porque o ponto de partida é a mais baixa das duas. Dentro do limite que a capacidade de risco impõe, a troca de estabilidade por crescimento é a base de como investir de forma agressiva.
Quais são os fatores que influenciam a tolerância ao risco?
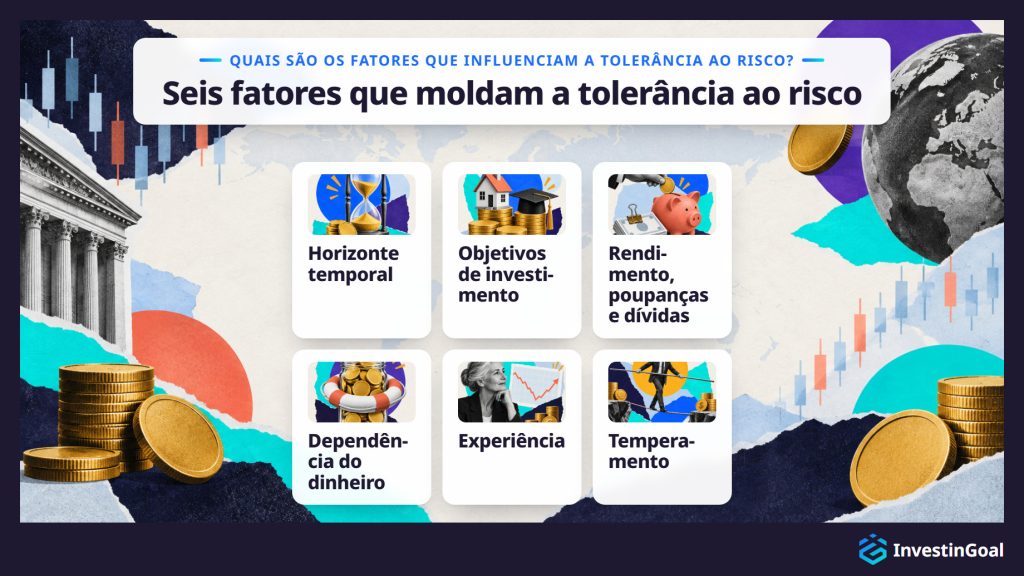
Seis fatores influenciam a tolerância ao risco, quatro financeiros e dois pessoais, e estão listados a seguir.
- Horizonte temporal: o número de anos até se precisar do dinheiro. Um objetivo a 25 anos deixa tempo para recuperar de várias quedas, enquanto um objetivo a dois anos não deixa nenhum. O tempo de recuperação é a razão de por que importa o horizonte temporal, e um horizonte mais longo aumenta mais a capacidade de risco do que a disposição.
- Objetivos de investimento: os objetivos financeiros a que o dinheiro se destina, como uma casa, a formação de um filho ou a reforma. Um objetivo com data fixa e montante fixo deixa menos margem para uma queda do que um objetivo que pode esperar ou diminuir.
- Rendimento, poupanças e dívidas: a dimensão e a estabilidade do rendimento, as poupanças já acumuladas e o que se deve. As poupanças e as dívidas definem em conjunto o património líquido, o que se possui menos o que se deve, e um património líquido mais elevado com um rendimento mais estável absorve uma perda com mais facilidade.
- Dependência do dinheiro: o quanto se depende do dinheiro investido para despesas correntes ou emergências. O guia do investidor da FINRA sobre tolerância ao risco inclui a dependência dos fundos investidos entre os fatores que a determinam. Um fundo de emergência mantido à parte em liquidez, e poucas necessidades de liquidez, diminuem essa dependência.
- Experiência: o conhecimento de como funcionam os mercados e o tempo passado a observar ciclos de mercado. Um investidor que viu uma queda e uma recuperação sabe como é sentir uma queda e quanto tempo pode demorar uma recuperação.
- Temperamento: se se é, por natureza, uma pessoa cautelosa ou alguém que gosta de arriscar. O temperamento move a disposição de forma mais direta e revela-se também na forma de lidar com a incerteza fora do investimento.
Os primeiros quatro fatores atuam sobretudo na capacidade de risco, a capacidade financeira de absorver uma perda, e os dois últimos atuam na disposição, que é a tolerância ao risco. Além destes seis, o fator mais citado é a idade, porque move em conjunto o horizonte temporal e os fatores financeiros.
A tolerância ao risco no investimento costuma ser mais elevada no início da vida, quando o investidor é jovem, está longe do objetivo, tem poucas obrigações e tem décadas para recuperar de uma queda. O que a juventude aumenta é sobretudo a capacidade de risco, o tempo de recuperação, e não o temperamento. Um principiante jovem pode ser ansioso e um investidor mais velho calmo.
A resposta habitual assenta no tempo. Aos 25 anos, o dinheiro para a reforma tem cerca de 40 anos para recuperar de qualquer queda, e um investidor jovem muitas vezes não tem dependentes nem crédito à habitação. Cada um destes factos aumenta a capacidade de absorver uma perda, que é a capacidade de risco, enquanto a disposição depende da pessoa.
Veja-se um investidor de 25 anos e outro de 60 que têm ambos sobretudo ações quando o mercado cai 40%. O de 25 anos tem quatro décadas para os preços recuperarem e anos de novas contribuições que compram a preços mais baixos. O de 60 pode precisar do dinheiro dentro de cinco anos, e uma queda de 40% pode adiar a reforma.
Um investidor jovem que tem ansiedade com as quedas começa na sua própria tolerância ao risco, e não no nível que a idade sugere. Um investidor vende, no primeiro mau ano, uma combinação que a idade permite mas que os nervos não aguentam, e com a venda perde a vantagem de tempo da juventude.
Como se mede a tolerância ao risco?
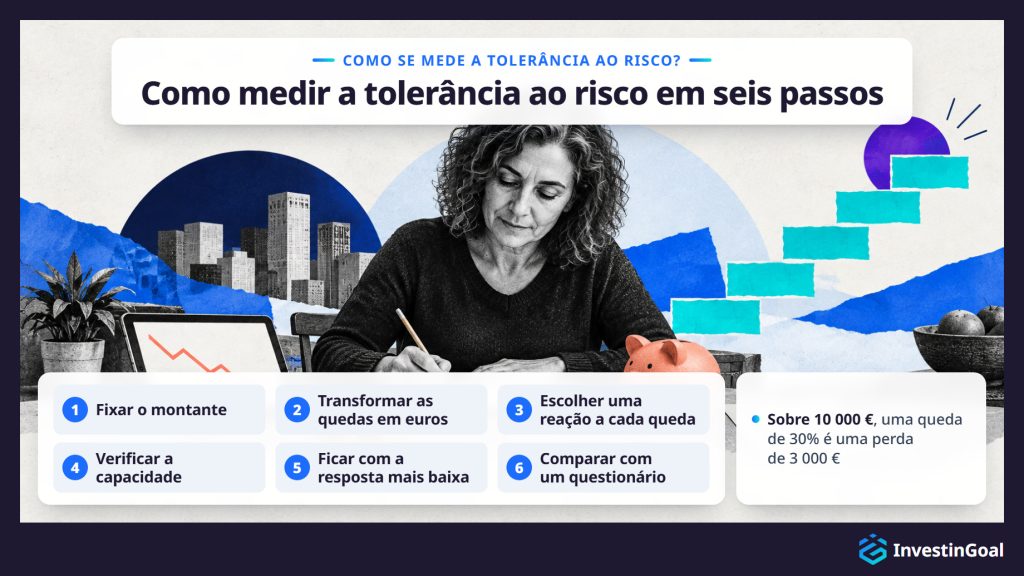
A tolerância ao risco mede-se com uma autoavaliação de seis passos, feita sobre o próprio montante em euros e listada a seguir pela ordem que a tarefa impõe.
- Fixar o montante: anotar a quantia que realmente se prevê investir, e não uma carteira hipotética. Os exemplos abaixo usam 10 000 €. Substitua-o pelo seu valor.
- Transformar as quedas em euros: aplicar ao montante as quedas que os questionários de risco usam (15% num ano, 20 a 30% num ano, uma quantia que desce 30%) e uma queda severa de 50%. Sobre 10 000 €, uma queda de 15% é uma perda de 1 500 €, uma queda de 30% é uma perda de 3 000 € e uma queda de 50% é uma perda de 5 000 €. O valor em euros é o número que revela a verdadeira tolerância ao risco, porque uma percentagem parece abstrata até ser o próprio dinheiro.
- Escolher uma reação a cada queda: para cada perda em euros, decidir se se venderia, se se manteria ou se se compraria mais. Quem já viveu uma queda real com o seu próprio dinheiro, o que realmente fez conta mais do que aquilo que prevê agora. A maior perda que se aguentaria sem vender é a tolerância ao risco em euros.
- Verificar a capacidade: responder a três perguntas sobre o próprio dinheiro: quando se precisa dele, se há uma reserva de emergência por trás e quanto se depende dele. O dinheiro de que se precisa dentro de poucos anos, ou o dinheiro sem reserva por trás, aponta para uma capacidade de risco baixa, diga o que disser o passo 3.
- Ficar com a resposta mais baixa: associar a maior perda que se aguentaria a um nível, comparando-a com os piores anos das três combinações de exemplo da tabela da secção sobre ações e obrigações, e depois partir do mais baixo entre esse nível e a capacidade de risco. Uma tolerância ao risco elevada com uma capacidade de risco baixa começa no nível baixo, e o mesmo acontece com uma tolerância ao risco baixa com uma capacidade de risco elevada.
- Comparar com um questionário: fazer o questionário de tolerância ao risco da própria corretora ou de um robo-advisor e comparar o resultado com o seu. Um questionário dá uma estimativa construída a partir das suas próprias perguntas. A estimativa difere de um fornecedor para outro, não é aconselhamento e, feita num mercado calmo ou em alta, tende a exagerar a tolerância ao risco, porque um mercado em alta não consegue distinguir se se está confortável com o risco de investimento ou apenas com os preços a subir. Um consultor financeiro acrescenta perguntas de aprofundamento e deteta incoerências, como uma resposta agressiva ao lado de um horizonte curto.
Convém guardar uma nota da perda em euros aceite no passo 3. Mais tarde, medirá uma queda real em relação a esse valor.
A tolerância ao risco muda ao longo da vida, e as seis ocasiões que pedem uma reavaliação estão listadas a seguir, das mudanças de vida às mudanças do mercado e do calendário.
- Mudanças familiares: o casamento, o divórcio ou um filho mudam quem depende do dinheiro e a dimensão da reserva de que o agregado precisa.
- Mudanças de carreira e de rendimento: um novo emprego, um aumento ou a perda do emprego mudam a estabilidade do rendimento e, com ela, a dimensão da perda que o agregado consegue absorver.
- Um ganho inesperado ou uma grande despesa: uma herança ou um bónus podem aumentar a capacidade de risco, e a compra de casa ou uma conta elevada podem diminuí-la.
- A idade e um objetivo mais próximo: cada década encurta o horizonte até à reforma. A passagem gradual para um risco mais baixo à medida que o objetivo se aproxima é a regra principal de como investir por idade, e cada passo dessa passagem é um momento para repetir a estimativa.
- Um grande movimento do mercado: uma queda ou uma longa subida alteram a perceção do risco e distorcem qualquer estimativa feita nesse momento. A estimativa refaz-se quando o mercado acalmar, nunca no meio de uma queda.
- Uma revisão anual: uma vez por ano, repetir a autoavaliação sobre o montante atual, mesmo que nada mais tenha mudado, porque os valores em euros crescem com a carteira.
Como é que a tolerância ao risco determina a combinação dos tipos de investimento?
A tolerância ao risco determina a combinação dos tipos de investimento ao fixar a parte do dinheiro em ações, o tipo que mais cai, face às obrigações, mais estáveis, e à liquidez. Essa parte define depois a rentabilidade esperada da carteira a longo prazo e a profundidade das suas quedas.
A cadeia parte do nível inicial: o mais baixo entre a tolerância ao risco e a capacidade de risco, encontrado com a autoavaliação. Um nível baixo põe uma pequena parte do dinheiro em ações, um nível elevado põe uma grande parte em ações e o nível moderado fica entre os dois. A parte em ações determina então o resto: quanto mais dinheiro em ações, maior a rentabilidade esperada ao longo de décadas e mais profundas as quedas pelo caminho.
Três tipos de investimento, ou classes de ativos, compõem a combinação. As ações são participações em empresas, com a rentabilidade esperada mais alta e as quedas mais profundas. As obrigações são empréstimos a governos, como as Obrigações do Tesouro (OT) portuguesas, e a empresas, com preços mais estáveis e rentabilidades mais baixas. A liquidez é a mais estável das três e a que a inflação corrói. A liquidez fica numa conta poupança ou num fundo do mercado monetário, um fundo de empréstimos de prazo muito curto. Uma primeira combinação precisa apenas destes três entre os muitos tipos de investimento, porque em conjunto já cobrem a troca entre crescimento e estabilidade que a tolerância ao risco decide.
A tabela seguinte apresenta os três tipos de investimento, comparados no que cada um é, no que oferece e no que custa.
| Tipo de investimento | O que é | O que oferece | O que custa |
|---|---|---|---|
| Ações | Participações em empresas | Maior rentabilidade esperada | Quedas mais profundas |
| Obrigações | Empréstimos a governos e empresas | Preços mais estáveis | Rentabilidades mais baixas |
| Liquidez | Conta poupança ou fundo do mercado monetário | A mais estável das três | Corroída pela inflação |
Depois de fixada a parte em ações, manter a combinação é uma escolha entre construí-la por si, comprá-la já feita e entregá-la a um serviço.
- Um modelo de carteira de dois fundos: copiar a combinação de exemplo do seu nível com um fundo de índice amplo de ações e um fundo de obrigações, comprados em qualquer corretora. Um fundo de índice detém todas as ações ou obrigações de um índice de mercado, e muitos fundos de índice existem como ETF (exchange-traded funds), que se compram e vendem na bolsa como uma única ação. Dois fundos formam o mais simples dos modelos de carteira para principiantes, e a repartição fica a cargo do investidor.
- Um fundo equilibrado ou de data-alvo: um fundo equilibrado detém uma combinação fixa de ações e obrigações, e um fundo de data-alvo, onde exista, detém uma combinação que se torna mais conservadora à medida que a data se aproxima. Ambos os fundos se reequilibram sozinhos, pelo que a repartição se mantém no objetivo sem qualquer ação do investidor.
- Um robo-advisor: um serviço deste tipo faz o seu próprio questionário, constrói a combinação a partir das respostas e gere-a pelo investidor.
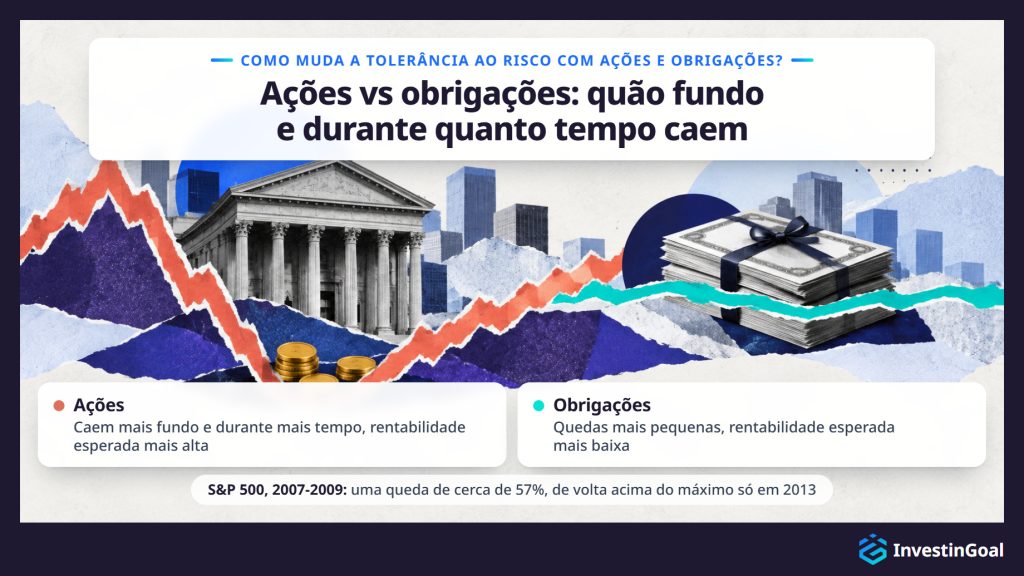
A tolerância ao risco que um investimento exige muda entre ações e obrigações com a profundidade e a duração das quedas que cada um traz. As ações exigem mais tolerância ao risco, porque, em troca de uma rentabilidade esperada mais alta a longo prazo, caem mais fundo e durante mais tempo e podem perder capital. As obrigações exigem menos, com uma rentabilidade esperada mais baixa e quedas mais pequenas.
O S&P 500 acompanha 500 grandes empresas norte-americanas e o seu preço caiu cerca de 57% durante a crise financeira mundial de 2007-2009, de um máximo de fecho de 1 565,15 a 9 de outubro de 2007 para um fecho de 676,53 a 9 de março de 2009. O índice só fechou acima do máximo de 2007 em 28 de março de 2013, mais de cinco anos depois do máximo. Sobre 10 000 € em ações, uma queda de 57% é uma perda de cerca de 5 700 €. A rentabilidade esperada mais alta das ações não vem com nenhuma garantia.
As obrigações exigem menos tolerância ao risco porque os seus preços se movem menos, e a rentabilidade esperada é mais baixa em troca. As obrigações não estão, porém, isentas de risco, porque os preços das obrigações descem quando as taxas de juro sobem.
A decisão decorre da profundidade das quedas. Quanto mais dinheiro em ações, mais tolerância ao risco a combinação exige, pelo que, quanto mais baixo o nível, maior a parte em obrigações. Escolher uma repartição precisa apenas desse critério, o resultado de comparar ações e obrigações pela profundidade e pela duração das suas quedas. Que ações ou obrigações comprar é uma escolha à parte.
A tabela seguinte apresenta as três combinações de exemplo, uma para cada nível de tolerância ao risco, comparadas na repartição, no pior ano civil e nesse ano em euros sobre 10 000 €.
| Nível | Ações | Obrigações | Pior ano civil | Pior ano sobre 10 000 € |
|---|---|---|---|---|
| Conservador | 20% | 80% | Cerca de -10% (1931) | Cerca de -1 000 € |
| Moderado | 60% | 40% | Cerca de -27% (1931) | Cerca de -2 700 € |
| Agressivo | 80% | 20% | Cerca de -35% (1931) | Cerca de -3 500 € |
Combinações e piores anos civis: carteiras-modelo da Vanguard, uma grande gestora de fundos norte-americana, e o seu histórico publicado de rentabilidades anuais desde 1926. As três combinações são ilustrações, não recomendações, e o desempenho passado não garante resultados futuros.
Cada aumento da parte em ações aprofunda o pior ano: de cerca de 1 000 € para cerca de 3 500 € sobre 10 000 € entre a combinação conservadora e a agressiva, mais de três vezes mais. A combinação por onde começar é aquela cujo pior ano, em euros sobre o próprio montante, é uma perda que se aguentaria.
Três práticas mantêm uma carteira alinhada com a tolerância ao risco ao longo do tempo, e estão listadas a seguir com o desvio que cada uma evita.
- Afetação de ativos: a repartição entre ações, obrigações e liquidez definida para o seu nível, como nas combinações de exemplo da tabela acima. Uma repartição escrita evita o desvio de uma carteira construída por impulso, uma compra de cada vez. Manter a repartição como objetivo escrito é a parte principal do que envolve a afetação de ativos. O dinheiro novo entra na mesma repartição, e a repartição muda quando muda a estimativa da tolerância ao risco ou da capacidade de risco, não quando o mercado se move.
- Diversificação: cada tipo de investimento repartido por muitas posições através de fundos de índice amplos. A diversificação evita o desvio de uma carteira cujo risco passa a depender de poucas empresas. Um fundo amplo oferece, numa única compra, a definição de diversificação dos manuais, embora a diversificação não garanta lucro nem proteja contra perdas.
- Reequilíbrio: repor a repartição no seu objetivo depois de os mercados a moverem. Partindo de 60/40 com 6 000 € em ações e 4 000 € em obrigações, depois de um ano em que as ações sobem 30% e as obrigações ficam estáveis, a carteira tem 7 800 € em ações e 4 000 € em obrigações, cerca de 66/34, uma combinação mais arriscada do que a escolhida. Vender parte do que subiu e comprar o que caiu repõe o nível, uma vez por ano ou sempre que um tipo se afasta mais de uma banda fixada, como cinco pontos percentuais.
A tabela seguinte apresenta as três práticas, comparadas no que cada uma é, no desvio que evita e na forma como se aplica.
| Prática | O que é | Desvio que evita | Como se aplica |
|---|---|---|---|
| Afetação de ativos | Repartição entre ações, obrigações e liquidez definida para o seu nível | Uma carteira construída por impulso | Objetivo escrito; dinheiro novo na mesma repartição |
| Diversificação | Cada tipo repartido por muitas posições | Risco dependente de poucas empresas | Fundos de índice amplos |
| Reequilíbrio | Repor a repartição no seu objetivo | Uma combinação mais arriscada depois de os mercados se moverem | Uma vez por ano ou fora de uma banda fixada |
A SEC (Securities and Exchange Commission) é o regulador federal dos mercados de valores mobiliários dos Estados Unidos. Trata as três práticas como uma única rotina no seu guia do investidor Beginners' Guide to Asset Allocation, Diversification, and Rebalancing, publicado em investor.gov. As três práticas cabem também num único fundo equilibrado ou, onde exista, num fundo de data-alvo, que se reequilibra sozinho à medida que os mercados se movem.
A tolerância ao risco aplica-se nas contas de reforma através das regras próprias de cada conta. Num plano de reforma que um empregador oferece ao seu pessoal, onde esses planos existem, escolhe-se muitas vezes entre os fundos ou as linhas de investimento do plano, e um investimento por defeito costuma receber o dinheiro de quem não escolhe. Numa conta de reforma que se abre por conta própria numa corretora ou noutro fornecedor, escolhe-se a combinação, ou uma das linhas de investimento que o fornecedor oferece. Como o dinheiro de qualquer das contas se destina a ficar lá até à reforma, muitas vezes com um custo ou um imposto sobre os levantamentos antecipados, a capacidade de risco dessa parcela é mais elevada.
O plano de um empregador restringe a escolha aos fundos ou às linhas que o plano oferece. O investimento por defeito, onde o plano o tem, é o fundo para onde vão as contribuições se nada for escolhido. Nos Estados Unidos, a Vanguard, uma grande gestora de fundos, concluiu no seu relatório How America Saves 2024 que 98% dos planos que administra com inscrição automática dos trabalhadores usavam um fundo de data-alvo como esse investimento por defeito, e um fundo de data-alvo definido para o ano de reforma previsto já detém uma combinação que se torna mais conservadora com o tempo. Onde o empregador acrescenta dinheiro às contribuições, esse dinheiro costuma ir para a mesma combinação que se escolhe.
Uma conta de reforma aberta por conta própria deixa mais da escolha ao investidor. Consoante o que o fornecedor permite, pode comprar-se os dois fundos da combinação de exemplo do seu nível, um único fundo equilibrado ou, onde exista, um fundo de data-alvo, escolher a linha de investimento mais próxima do seu nível, ou entregar a conta a um robo-advisor.
A longa espera até o dinheiro poder ser gasto é o que aumenta a capacidade de risco. Para um investidor a décadas da reforma, o dinheiro que o investidor não consegue gastar com facilidade até lá tem o horizonte longo que lhe permite recuperar de quedas. Um mesmo investidor pode, portanto, ter níveis diferentes em parcelas diferentes: uma combinação agressiva numa conta de reforma que fica intocada durante 30 anos e o dinheiro para a entrada de uma casa, a pagar dentro de três anos, mantido fora dos ativos voláteis. Definir o nível parcela a parcela é a forma como a tolerância ao risco entra na questão mais ampla de como investir para a reforma.
O que acontece se uma carteira não corresponde à tolerância ao risco de um investidor?
Se uma carteira não corresponde à tolerância ao risco de um investidor, o investidor paga pela diferença nos dois sentidos. Demasiado risco leva a vender depois de uma queda, o que fixa a perda e é a consequência mais cara. Pouco risco significa um crescimento mais lento, um objetivo atingido mais tarde ou falhado, e a liquidez a perder terreno para a inflação.
O risco excessivo manifesta-se na primeira queda profunda. Um investidor cuja combinação cai mais do que ele consegue suportar vende, e vender depois de uma queda transforma uma perda no papel numa perda permanente, muitas vezes antes da recuperação que o investidor já não possui. O estudo Mind the Gap da Morningstar, uma empresa norte-americana que analisa e classifica fundos de investimento, concluiu que o dólar médio investido em fundos norte-americanos rendeu cerca de 1,1 pontos percentuais por ano menos do que os próprios fundos nos dez anos até 2023, porque os investidores compraram e venderam nos momentos errados.
O custo de pouco risco é mais difícil de ver. Uma combinação mais cautelosa do que o nível do investidor cresce mais devagar, pelo que o investidor atinge um objetivo mais tarde ou não o atinge, e o dinheiro mantido em liquidez perde poder de compra para a inflação todos os anos.
Uma combinação que se consegue manter num mau ano evita os dois custos, porque é cautelosa o suficiente para não ser vendida e tem crescimento suficiente para atingir o objetivo.
Por que se pergunta a tolerância ao risco ao abrir uma conta numa plataforma de investimento?
Pergunta-se a tolerância ao risco ao abrir uma conta numa plataforma de investimento porque as regras da UE obrigam a empresa a conhecê-la antes de recomendar um investimento ou de gerir o dinheiro do cliente. A MiFID II, a lei da UE sobre serviços de investimento que a Comissão do Mercado de Valores Mobiliários (CMVM) faz cumprir em Portugal, inclui a tolerância ao risco entre os objetivos de investimento que uma empresa deve recolher para avaliar a adequação antes de recomendar um investimento ou gerir uma carteira, e aplica-se desde 3 de janeiro de 2018. Uma empresa que apenas executa as ordens do cliente deve, em vez disso, verificar, antes de lhe vender um produto complexo como uma opção, que o cliente tem o conhecimento e a experiência para o compreender.
A pergunta costuma surgir numa de duas formas. Alguns formulários de conta pedem que se escolha um perfil, de conservador a agressivo. Outros pedem um objetivo de investimento, como rendimento, crescimento ou especulação. A mesma pergunta aparece muitas vezes quando se adere ao plano de reforma de um empregador ou se abre uma conta de reforma por conta própria.
O que a resposta faz depende da plataforma. Num robo-advisor, as respostas definem a afetação que o serviço vai gerir. Uma resposta cautelosa produz uma carteira com muitas obrigações e uma resposta agressiva uma carteira com muitas ações. Numa corretora de gestão autónoma, o investidor escolhe os seus próprios investimentos, e a resposta passa a ser o perfil por trás de qualquer recomendação que a corretora faça. A resposta pode também influenciar as permissões de negociação, como a autorização para negociar opções, contratos que dão o direito de comprar ou vender um ativo a um preço fixado antes de uma data fixada. Exagerar a tolerância ao risco para parecer um investidor experiente expõe a produtos e perdas que não se escolheram conscientemente. Um robo-advisor age com base na resposta todos os dias, enquanto uma corretora de gestão autónoma a guarda em arquivo e deixa as escolhas ao cliente, e o contraste é o primeiro teste na questão de qual é a melhor plataforma de investimento para um principiante.
Como muda a avaliação da tolerância ao risco para um investidor novo?
A avaliação da tolerância ao risco muda para um investidor novo porque um investidor novo ainda não pode usar o passo do comportamento passado da autoavaliação. Sem nenhuma queda do mercado a que olhar, um investidor novo estima o nível com a autoavaliação em euros sobre o montante realmente previsto. A estimativa parte do mais baixo entre a tolerância ao risco e a capacidade de risco e do nível abaixo quando o investidor tem dúvidas.
O método do comportamento passado depende da memória: como se reagiu da última vez que os mercados caíram. Um investidor novo não tem essa memória, pelo que as reações da autoavaliação são escolhas feitas de antemão, sobre as perdas em euros do montante realmente previsto, e nada as confirma ainda.
Começar um nível abaixo em caso de dúvida custa pouco. Uma combinação um nível demasiado cautelosa cresce um pouco mais devagar durante um ano, enquanto o investidor pode vender, na primeira queda, uma combinação um nível demasiado agressiva. Um questionário feito num mercado calmo tende a exagerar a tolerância ao risco, e um investidor novo não tem nenhuma queda passada para o corrigir, o que é mais uma razão para começar baixo.
O paper trading é investir com dinheiro virtual numa conta demo. Mostra como se move uma carteira, mas não como se sente a perda do próprio dinheiro. Essa sensação é o que a tolerância ao risco mede, e só o dinheiro real a produz.
O primeiro ano com dinheiro real é a medição que confirma ou corrige a estimativa, e a sua primeira queda real é o teste. Uma estimativa cautelosa pode também deixar um objetivo fora de alcance, e mesmo uma combinação bem ajustada deixa riscos que o ajuste não cobre.
A tolerância ao risco é posta à prova por uma primeira queda do mercado quando a queda em euros encontra o valor que o investidor aceitou na autoavaliação. Manter-se durante uma queda dentro desse valor confirma a estimativa. Uma queda que se revela insuportável dentro dele mostra que o investidor exagerou a tolerância ao risco.
Perder dinheiro numa descida do mercado é normal em todos os níveis de tolerância ao risco. A combinação de exemplo conservadora também teve anos de perdas, e uma primeira queda é o momento em que um investidor novo aprende como se sente uma perda em euros.
Uma perda só se torna permanente quando o investidor vende o investimento. Até lá é uma perda no papel, e só manter recupera uma perda no papel. O S&P 500 precisou de anos depois da queda de 2007-2009 para recuperar o seu máximo, como mostra a secção sobre ações e obrigações, e os investidores que se mantiveram durante esses anos foram os que tiveram a recuperação.
Manter funciona melhor com o plano já definido. As contribuições regulares continuam a entrar na mesma repartição, pelo que o dinheiro novo compra a preços mais baixos, e o reequilíbrio compra o tipo que caiu, o oposto de uma venda em pânico.
Uma queda que se revela insuportável dentro do valor aceite mostra que se exagerou a tolerância ao risco. A resposta é baixar o nível para o dinheiro novo quando o mercado acalmar, e não vender no fundo, o que fixaria a perda que a autoavaliação pretendia evitar.
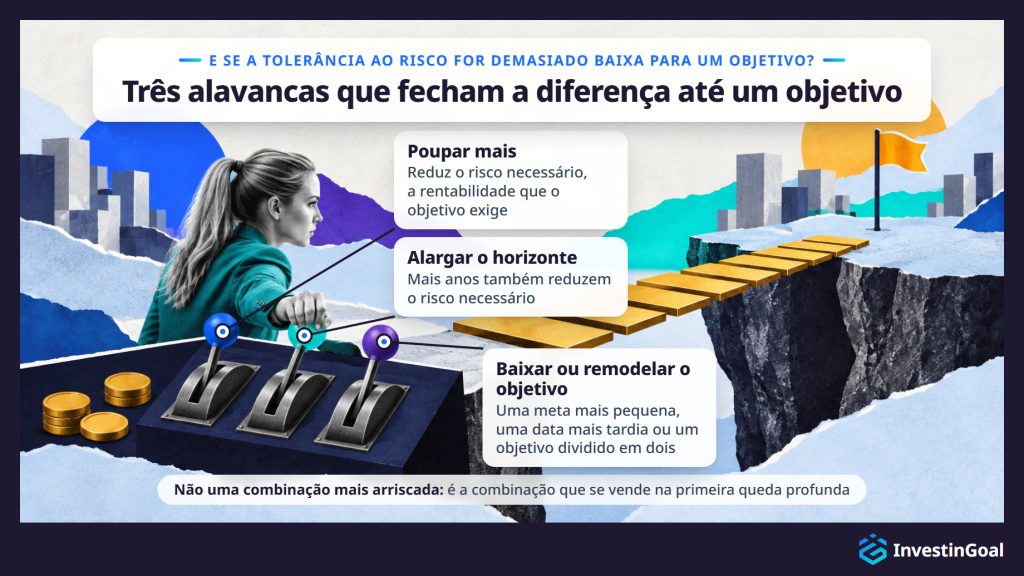
Quando a tolerância ao risco é demasiado baixa para atingir um objetivo de investimento, o investidor fecha a diferença poupando mais, alargando o horizonte ou baixando ou remodelando o objetivo, e não com uma combinação mais arriscada que o investidor venderia na primeira queda. A diferença abre-se quando o objetivo exige uma rentabilidade mais alta do que aquela que se pode esperar da combinação do nível do investidor. Essa rentabilidade exigida chama-se risco necessário.
Atingir 100 000 € em 15 anos com 300 € por mês significa 54 000 € de contribuições, e o resto tem de vir das rentabilidades: cerca de 7,6% ao ano. Quando não se pode esperar essa rentabilidade da combinação do seu nível, o objetivo está fora de alcance tal como está.
Uma combinação mais arriscada parece a solução óbvia e é a errada. Uma combinação acima do seu nível é a combinação que se vende na primeira queda profunda, e a venda fixa uma perda que deixa o objetivo mais longe do que antes.
Três alavancas fecham a diferença em alternativa. Poupar mais reduz o risco necessário. 350 € por mês atingem os mesmos 100 000 € em 15 anos com cerca de 5,8% ao ano. Alargar o horizonte faz o mesmo. 300 € por mês ao longo de 20 anos atingem 100 000 € com cerca de 3,2% ao ano. Baixar ou remodelar o objetivo atua do outro lado. 300 € por mês durante 15 anos atingem 80 000 € com cerca de 5% ao ano.
A tabela seguinte apresenta o plano inicial e as três alavancas, comparados na poupança mensal, nos anos, no objetivo e na rentabilidade exigida por ano.
| Plano | Poupança mensal | Anos | Objetivo | Rentabilidade exigida por ano |
|---|---|---|---|---|
| Plano inicial | 300 € | 15 | 100 000 € | Cerca de 7,6% |
| Poupar mais | 350 € | 15 | 100 000 € | Cerca de 5,8% |
| Alargar o horizonte | 300 € | 20 | 100 000 € | Cerca de 3,2% |
| Baixar ou remodelar o objetivo | 300 € | 15 | 80 000 € | Cerca de 5% |
Baixar ou remodelar o objetivo significa uma meta mais pequena, uma data mais tardia ou um objetivo dividido em dois, cada um trazendo o risco necessário para o alcance do seu nível. Rever o próprio objetivo faz parte de saber como definir objetivos de investimento, e o plano de investimento é onde o investidor junta objetivos, horizonte e tolerância ao risco e os confronta uns com os outros.
Uma tolerância ao risco baixa continua a ter riscos de investimento porque a combinação para a qual aponta troca quedas profundas por três outros riscos: a inflação, que corrói o poder de compra da liquidez; o risco de taxa de juro, que reduz os preços das obrigações quando as taxas sobem; e o risco de ficar aquém, um objetivo falhado.
A inflação atua sobre a liquidez devagar e sem uma queda visível. Com 3% de inflação ao ano, 10 000 € mantidos em liquidez que não rende nada compram, ao fim de dez anos, o que cerca de 7 440 € compram hoje, porque 1 ÷ 1,03¹⁰ é cerca de 0,74: cerca de um quarto do poder de compra desaparece, embora o saldo nunca tenha caído.
O risco de taxa de juro atua sobre as obrigações. Quando as taxas de juro sobem, as novas obrigações pagam mais, pelo que o preço das obrigações existentes desce até o seu rendimento igualar. Em 2022, com as taxas a subir depressa, o índice Bloomberg US Aggregate do amplo mercado obrigacionista norte-americano perdeu cerca de 13%, o pior ano civil da história do índice.
O risco de ficar aquém é o terceiro risco. Uma combinação que cai pouco também pode crescer pouco, pelo que o objetivo falha pelo montante que a combinação cautelosa não rendeu. A inflação, as taxas de juro e o risco de ficar aquém pertencem aos riscos de investir mais amplos a que nenhuma combinação escapa.
Ajustar a tolerância ao risco não basta para gerir o risco de investimento porque a combinação ajustada define apenas quanto pode cair a carteira no seu conjunto. A combinação ajustada não protege contra o colapso de uma posição isolada, nem contra uma necessidade de dinheiro que obriga a vender no fundo de uma queda.
A primeira lacuna é a concentração. O dinheiro numa única ação ou em poucas pode perder todo o seu valor, qualquer que seja o nível do investidor. O Lehman Brothers era um dos maiores bancos de investimento norte-americanos quando pediu falência em setembro de 2008, e as suas ações ficaram quase sem valor. O investidor detém, por isso, a parte em ações através de fundos amplos, a diversificação entre as práticas que mantêm uma carteira alinhada com a tolerância ao risco, para que nenhuma empresa isolada a possa afundar.
A segunda lacuna é a venda forçada. A perda do emprego ou uma conta elevada durante uma queda podem forçar uma venda no fundo, a própria perda que a tolerância ao risco pretende evitar. Um fundo de emergência paga a emergência em vez disso, para que a carteira não tenha de ser vendida. A orientação habitual é de três a seis meses de despesas, mantidos em liquidez fora da combinação. Os fundos amplos e um fundo de emergência protegem o investidor onde o ajuste não consegue, e ambos fazem parte da questão mais ampla de como gerir o risco de investimento.








