Investir para principiantes significa aplicar dinheiro em ativos financeiros, como ações, obrigações ou fundos, para criar riqueza ao longo do tempo, e aceitar em troca que o seu valor possa descer. Esse risco é o preço de uma rentabilidade que as contas poupança não conseguem igualar. Em períodos de várias décadas, essa rentabilidade tem sido, em média, de cerca de 7–10% ao ano nos grandes índices acionistas, como o S&P 500 e o MSCI World Index, sem garantia para nenhum ano em particular. Para um principiante, o ponto de partida habitual é um fundo de índice ou ETF de baixo custo, comprado através de uma plataforma regulada e reforçado todos os meses.
Poupar mantém o dinheiro seguro até ao limite de uma garantia de depósitos, mas o dinheiro parado a taxas de juro baixas perde poder de compra para a inflação todos os anos. O trading procura aproveitar movimentos de preços de curto prazo e exige conhecimentos, ferramentas e tempo diferentes. Investir significa manter ativos durante anos ou décadas, e esses anos deixam os juros compostos trabalhar. Um investimento de 1 000 € que cresça 7% ao ano chega a cerca de 7 600 € ao fim de 30 anos, porque os ganhos de cada ano também geram rendimento.
Um principiante pode perder parte ou a totalidade do montante investido, porque os mesmos mercados que fazem o dinheiro crescer também o podem encolher. Na crise financeira de 2008, o S&P 500 caiu cerca de 57% do máximo ao mínimo. Os riscos que um principiante encontra primeiro são o risco de mercado, o risco de liquidez e o risco de concentração. Antes de entrar o primeiro euro, um principiante deve ter três pré-requisitos assegurados: um fundo de emergência que cubra 3–6 meses de despesas, as dívidas de juros elevados sob controlo e um horizonte temporal de pelo menos cinco anos.
Assegurados os pré-requisitos, o principiante escolhe o que comprar. O investimento passivo acompanha um índice de mercado em vez de escolher ações, e é a opção de base para um principiante, porque em períodos de 15 anos cerca de 85–90% dos fundos de grandes empresas com gestão ativa não conseguem superar o seu índice de referência. Os seis principais tipos de investimento são as ações, as obrigações, os ETF, os fundos de investimento, os fundos de índice e os robo-advisors, e as criptomoedas ficam de fora, como ativo especulativo. O fundo de índice serve para um primeiro investimento porque detém centenas ou milhares de empresas numa única compra. Mesmo assim, o seu custo conta, porque as comissões de negociação, a taxa de custos totais (TER), o spread entre compra e venda e as comissões de custódia vão corroendo a rentabilidade ao longo de décadas.
Começar segue seis passos: definir um objetivo, confirmar os pré-requisitos, escolher uma plataforma regulada, abrir uma conta, fazer o investimento inicial e automatizar as contribuições regulares. O montante é uma barreira menor do que a maioria dos principiantes pensa, porque muitas plataformas aceitam 1 € e 50 € por mês chegam para construir uma posição diversificada. Os principiantes erram sobretudo ao tentar adivinhar o momento certo do mercado, ao vender em pânico durante uma queda, ao investir sem fundo de emergência, ao concentrar o capital num só ativo e ao ignorar as comissões. Um fundo de índice protege contra a concentração, porque oferece diversificação de forma automática.
Um plano de investimento junta os passos através de cinco elementos: um objetivo financeiro, um horizonte temporal, uma avaliação honesta da tolerância ao risco, uma asset allocation e um calendário de acompanhamento. O plano assenta em duas estratégias que exigem poucas decisões: o investimento passivo em índices e o euro-cost averaging, que investe um montante fixo a intervalos regulares. O dinheiro fica investido pelo menos cinco anos, porque janelas mais curtas expõem os investidores a uma gama de resultados muito mais ampla. Fica numa conta de corretagem junto de uma corretora ou plataforma regulada, e o principiante escolhe a plataforma primeiro pela regulação, depois pelos produtos, pelas comissões, pelo depósito mínimo e pela facilidade de utilização.
Qual é o seu principal objetivo ao ler este guia?
Escolha uma opção e veja como a sua resposta se compara com a de outros leitores.
O que é investir?
Investir é aplicar dinheiro em ativos financeiros, como ações, obrigações ou fundos, com a expectativa de obter rendimento e criar riqueza ao longo do tempo. Ao contrário de gastar ou poupar, investir implica aceitar a possibilidade de perda em troca da oportunidade de fazer crescer o capital inicial.
A distinção importa porque define a relação entre risco e retorno que está por detrás de cada decisão de investimento. Quando investe, ganha exposição ao mercado. O valor dos seus ativos acompanha os mercados a que estão ligados. Essa exposição é o que cria o potencial de crescimento, mas também o que torna a perda possível. Aplicar capital em ativos financeiros é uma decisão deliberada de procurar uma rentabilidade que só a poupança não consegue dar.
Investir difere de poupar sobretudo no risco e na rentabilidade. O dinheiro numa conta poupança regulada não tem risco de mercado e está normalmente coberto por uma garantia de depósitos até um limite definido, ao passo que o dinheiro investido está exposto às oscilações do mercado e pode ficar abaixo do montante inicial.
Uma conta poupança protege o seu capital em termos nominais. Em Portugal, o Fundo de Garantia de Depósitos (FGD) cobre até 100 000 € por depositante e por banco, o limite que a Diretiva europeia relativa aos sistemas de garantia de depósitos (DGSD) fixa em todos os Estados-Membros. A contrapartida é que a taxa de juro das contas poupança costuma ser baixa e, em muitos períodos, fica abaixo da taxa de inflação. Isto significa que o dinheiro está seguro em termos absolutos, mas perde poder de compra com o tempo. Por exemplo, 10 000 € compram menos daqui a dez anos do que compram hoje, a menos que o seu crescimento acompanhe pelo menos a inflação.
Investir inverte a troca da conta poupança. Os ativos expostos ao mercado não têm garantia de depósito, e o valor das suas posições pode descer. Em contrapartida, a rentabilidade potencial a prazos mais longos é substancialmente superior, e é por isso que o investimento existe como instrumento financeiro à parte. Para um principiante, a pergunta útil é que dinheiro pertence à poupança e que dinheiro pertence ao investimento. As necessidades de curto prazo e as reservas de emergência pertencem a contas poupança e a outras contas que protegem o capital. O dinheiro de que não vai precisar durante cinco anos ou mais é aquele para o qual investir passa a fazer sentido.
Investir difere de fazer trading no horizonte temporal e na intenção. Os investidores mantêm ativos durante anos ou décadas para criar riqueza de forma gradual, enquanto os traders compram e vendem com frequência, por vezes no mesmo dia, para lucrar com movimentos de preços de curto prazo.
O investimento a longo prazo e o trading ativo exigem conhecimentos, ferramentas e disponibilidade de tempo diferentes. Um investidor que compra e mantém um fundo de índice diversificado e contribui todos os meses não precisa de acompanhar o mercado para além de uma revisão trimestral. Um trader que compra e vende posições individuais todos os dias precisa de dados em tempo real, de competências de análise técnica e da capacidade de gerir o risco da alavancagem. As duas atividades partilham o mesmo sistema financeiro, mas divergem em quase todos os aspetos práticos, e investir difere de fazer trading de formas que determinam que competências, custos e tolerâncias ao risco se aplicam a cada uma.
Porque devem as pessoas começar a investir?
As pessoas devem começar a investir porque, só por si, as contas poupança não acompanham a inflação ao longo do tempo. O dinheiro parado a taxas de juro baixas perde poder de compra todos os anos, enquanto o capital investido tem potencial para crescer e capitalizar ao longo de décadas. Historicamente, os grandes índices acionistas, como o S&P 500 e o MSCI World Index, deram uma rentabilidade média anual de cerca de 7–10% em períodos de várias décadas, um nível que as contas poupança raramente igualaram.
Se a inflação for de 2–3% ao ano e a sua poupança render 1%, perde terreno em termos reais em cada ano que espera. Ao longo de 20 ou 30 anos, essa diferença torna-se enorme. Proteger o dinheiro de perdas não basta para criar riqueza a longo prazo. A riqueza a longo prazo precisa de dinheiro a trabalhar, a crescer mais depressa do que o custo de vida.
O valor anual de 7–10% para a rentabilidade histórica das ações refere-se a índices de mercado amplos e diversificados, medidos em períodos de 20 anos ou mais. Não é uma garantia, e há anos individuais com resultados negativos. Mas o padrão de longo prazo é a razão pela qual investir, e não apenas poupar, é a recomendação habitual para criar riqueza ao longo do tempo. Quanto mais cedo começar, mais anos os juros compostos têm para trabalhar, e menos precisa de contribuir no total para chegar ao mesmo resultado.

Filippo Ucchino
Co-fundador e CEO da InvestinGoal - Introducing broker (IB)
Qual é a sua principal razão para querer investir?
Escolha uma opção e veja como a sua resposta se compara com a de outros leitores.
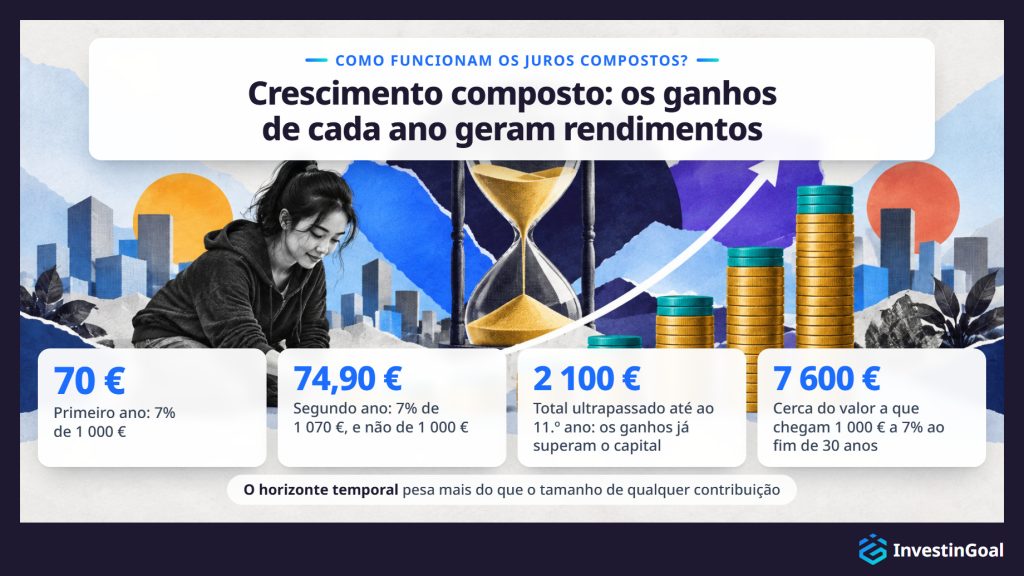
Os juros compostos funcionam reinvestindo os rendimentos, de modo que cada período seguinte gera ganhos não só sobre o montante inicial, mas sobre todo o crescimento acumulado. No investimento em ações, o mecanismo chama-se com mais rigor crescimento composto ou capitalização dos rendimentos, porque a taxa de crescimento varia de ano para ano em vez de ser fixa como numa conta poupança, mas o princípio é idêntico. Um investimento de 1 000 € que cresça 7% ao ano não se limita a somar 70 € em cada ano. Chega a cerca de 7 600 € ao fim de 30 anos, porque os ganhos de cada ano são somados à base e geram os seus próprios rendimentos no período seguinte.
A evolução ano a ano mostra como funcionam os juros compostos. No primeiro ano, 7% de 1 000 € dão 70 €. No segundo ano, os 7% aplicam-se a 1 070 €, e não a 1 000 €, e dão 74,90 €. A diferença parece pequena no início, mas a aceleração é exponencial. No 11.º ano, os ganhos somados já são superiores ao capital inicial, e o total passou os 2 100 €. No 30.º ano, o total é mais de sete vezes o que investiu no início, mesmo sem acrescentar nada depois da contribuição inicial.
O horizonte temporal pesa mais do que o tamanho de qualquer contribuição isolada. Começar cinco anos mais cedo com um montante modesto dá um valor final maior do que começar mais tarde com um montante maior, porque o dinheiro do início tem mais ciclos de capitalização pela frente. Esta é a razão mais concreta para começar a investir assim que os três pré-requisitos estejam assegurados, e é por isso que o tempo é a variável mais poderosa que um principiante pode controlar.
Quais são os principais riscos de investir para principiantes?
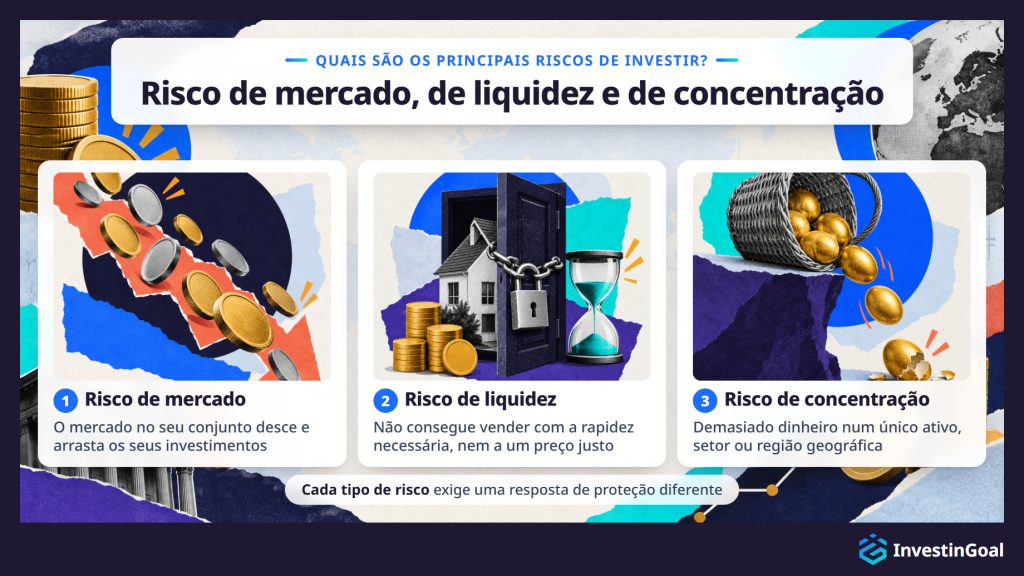
Os principiantes enfrentam várias categorias distintas de risco de investimento, sendo as mais importantes o risco de mercado, o risco de liquidez e o risco de concentração. Cada tipo exige uma resposta de proteção diferente, por isso um principiante precisa de compreender os três antes de aplicar capital.
O risco de mercado é a possibilidade de o mercado no seu conjunto perder valor e arrastar os seus investimentos consigo, independentemente da qualidade de cada um. É a forma mais visível de volatilidade e a que os principiantes encontram primeiro. Um investidor não pode eliminar o risco de mercado, apenas geri-lo através da diversificação e do tempo.
O risco de liquidez é a possibilidade de não conseguir vender um ativo com a rapidez necessária, ou a um preço justo, quando precisa. A liquidez é elevada na maioria das ações e dos ETF cotados em bolsa e pode ser baixa noutros ativos, como certas obrigações, investimentos imobiliários ou fundos de nicho.
O risco de concentração é a possibilidade de haver demasiado dinheiro num único ativo, setor ou região geográfica. Se essa posição cair, o efeito na carteira total é desproporcionado. A diversificação é a contramedida direta.
O risco de mercado, o risco de liquidez e o risco de concentração decidem se a primeira experiência de investimento de um principiante termina numa perda de capital evitável ou numa posição sustentável a longo prazo. O desvio-padrão e o Value at Risk vão um passo além nos riscos de investir, porque medem a volatilidade que uma carteira comporta.
Sim, é possível perder dinheiro a investir, incluindo a totalidade do que aplicou. Não há garantia de rentabilidade positiva nos investimentos expostos ao mercado, e tanto o capital investido como os ganhos acumulados podem perder valor, sobretudo em períodos de detenção curtos ou quando os ativos estão concentrados numa única posição.
A perda de capital é uma característica normal do investimento em mercados. Durante a crise financeira global de 2008, o S&P 500 caiu cerca de 57% do máximo ao mínimo, e índices europeus como o EURO STOXX 50 desceram numa ordem de grandeza comparável. Na queda de 2020 provocada pela COVID-19, os mercados globais desceram mais de 30% em poucas semanas antes de recuperarem. As ações individuais podem perder a maior parte ou a totalidade do seu valor a qualquer momento.
Em ambos os casos, os mercados recuperaram. O S&P 500 demorou cerca de quatro anos a subir do mínimo de 2009 até ao máximo de 2007, e cerca de cinco meses a subir do mínimo de março de 2020. Investir continua a fazer sentido com o tempo porque, historicamente, as carteiras diversificadas mantidas durante longos períodos recuperaram das quedas e continuaram a crescer, mas esse padrão estatístico não protege nenhum investidor em particular que precise de vender durante uma queda.
O dinheiro investido não tem garantia de depósito. Quando o capital está em risco, o montante com que começou pode encolher. Isto é fundamentalmente diferente de uma conta poupança, e é a razão para ter os pré-requisitos, a diversificação e o horizonte temporal assegurados antes de começar.
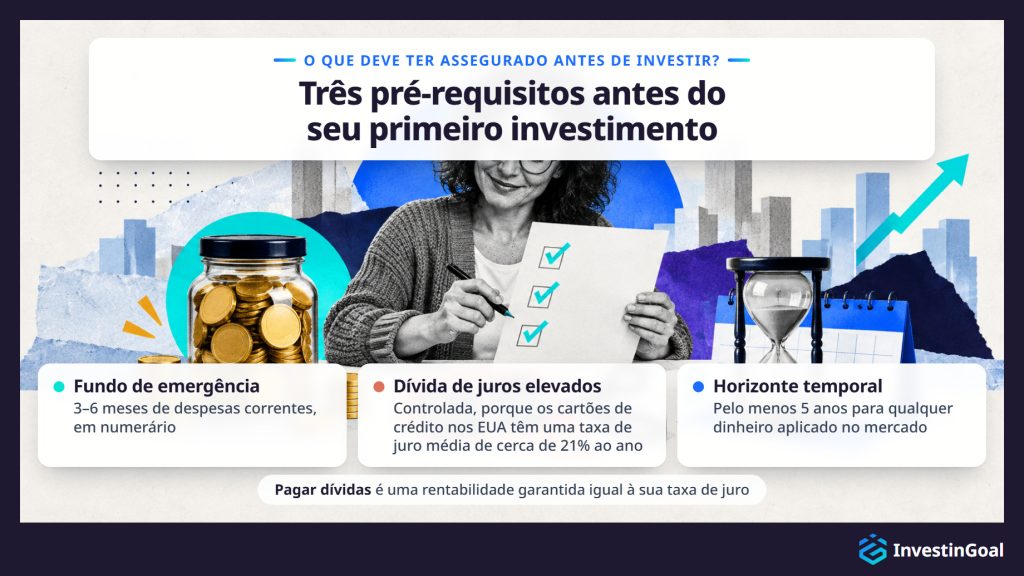
Antes de começar a investir, deve ter três pré-requisitos assegurados: um fundo de emergência em numerário que cubra 3–6 meses de despesas correntes, a eliminação ou o controlo das dívidas de juros elevados (cujo custo costuma exceder a rentabilidade realista de um investimento) e um horizonte temporal definido de pelo menos 5 anos para qualquer dinheiro aplicado em ativos expostos ao mercado.
O fundo de emergência é uma reserva em numerário que garante que nunca precisa de vender investimentos com prejuízo para fazer face a uma despesa inesperada. Sem ele, uma perda de emprego, uma despesa médica ou uma grande reparação obrigam a uma liquidação que pode fixar perdas. O limiar de 3–6 meses é uma referência amplamente aceite, porque cobre o tempo médio necessário para encontrar novo emprego ou recuperar de um custo imprevisto significativo.
Em alguns países, como os EUA, os saldos de cartão de crédito têm uma taxa de juro média de cerca de 21% ao ano, segundo a Reserva Federal. Nenhuma estratégia de investimento realista supera de forma fiável esse custo. Pagar esta dívida é, na prática, uma rentabilidade garantida igual à taxa de juro que elimina. Um crédito à habitação e outras dívidas de juros mais baixos não precisam necessariamente de ser liquidados primeiro, mas aplica-se o mesmo princípio. A dívida tem prioridade sempre que o seu custo excede a rentabilidade esperada do investimento.
O horizonte mínimo de cinco anos é o terceiro pré-requisito. O dinheiro de que possa precisar nos próximos um a quatro anos não deve estar em ativos expostos ao mercado, porque as oscilações de curto prazo podem obrigar a vender com prejuízo. Só o dinheiro que consegue deixar intocado durante cinco anos ou mais pertence a uma conta de investimento.
Qual é a diferença entre investimento ativo e investimento passivo?
O investimento ativo difere do investimento passivo na forma como o investidor escolhe a carteira e como os custos se acumulam. O investimento ativo consiste em selecionar títulos individuais ou antecipar o momento do mercado para obter uma rentabilidade superior à de um índice de referência, enquanto o investimento passivo acompanha um índice de mercado e aceita a rentabilidade média do mercado em troca de custos mais baixos e de menos esforço de gestão.
Na prática, investir de forma ativa significa escolher ações individuais por conta própria ou pagar a um gestor de fundos para o fazer. O objetivo é bater o mercado, mas o esforço custa comissões de gestão mais altas, tempo de análise e custos de transação, e esse custo acumula-se contra si tal como a rentabilidade se acumula a seu favor. Em períodos longos, a maioria dos fundos de gestão ativa teve um desempenho inferior ao do seu índice de referência depois de comissões. O SPIVA Scorecard, publicado pela S&P Global para os mercados dos EUA, da Europa e do Reino Unido, mostra de forma consistente que, em períodos de 15 anos, cerca de 85–90% dos fundos de grandes empresas com gestão ativa não conseguem superar o seu índice de referência.
O investimento passivo aceita por princípio a rentabilidade do mercado. Em vez de tentar escolher vencedores, o investidor passivo compra um fundo que detém os mesmos ativos de um índice de mercado amplo, nas mesmas proporções. O investidor toma poucas decisões, as comissões são baixas e a rentabilidade acompanha de perto o desempenho global do mercado. Para um principiante, o investimento passivo é o ponto de partida habitual porque exige disciplina e não perícia, e oferece diversificação ampla de forma automática. O que torna a abordagem passiva a opção prática de base é a diferença de custos e de resultados a longo prazo entre o investimento ativo e passivo.
Que tipos de investimento podem os principiantes escolher?
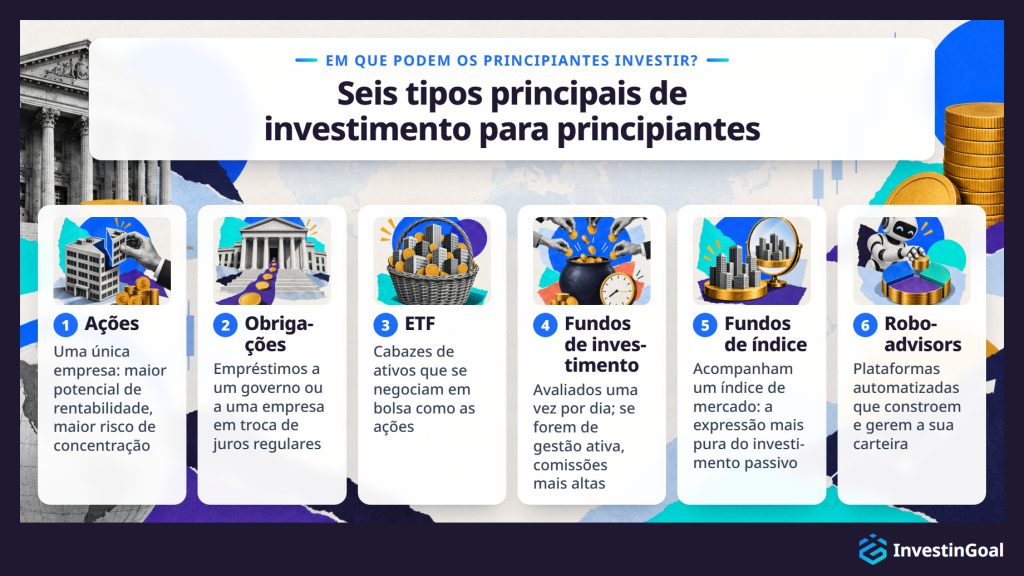
Os principiantes têm acesso a seis tipos principais de investimento, cada um com um perfil de risco, um ponto de entrada e uma exigência de gestão diferentes: ações, obrigações, ETF, fundos de investimento, fundos de índice e robo-advisors. Além destes seis, as criptomoedas são uma opção adicional com um perfil de risco substancialmente mais elevado, e não são um ponto de partida típico para principiantes absolutos.
- As ações representam a propriedade de uma única empresa. Quando a empresa ganha valor, o preço da ação tende a subir. Quando enfrenta dificuldades, o preço cai. As ações oferecem o maior potencial de rentabilidade individual, mas também o maior risco de concentração se detiver apenas uma ou poucas posições.
- As obrigações são empréstimos que faz a um governo ou a uma empresa em troca de pagamentos regulares de juros e da devolução do seu capital no vencimento. São geralmente menos voláteis do que as ações, mas oferecem rentabilidades mais baixas a longo prazo.
- Os ETF (exchange-traded funds) são cabazes de ativos que se negoceiam em bolsa como ações individuais. Um único ETF pode deter centenas ou milhares de ações ou obrigações, oferecendo diversificação imediata a baixo custo.
- Os fundos de investimento funcionam com um princípio semelhante, mas são avaliados uma vez por dia e podem ter gestão ativa, o que costuma significar comissões mais altas.
- Os fundos de índice acompanham um índice de mercado específico, quer sejam ETF quer sejam fundos de investimento, e são a expressão mais pura do investimento passivo.
- Os robo-advisors são plataformas automatizadas que constroem e gerem uma carteira diversificada em seu nome, com base na sua tolerância ao risco e nos seus objetivos. Serviços como o Revolut Robo-Advisor em Portugal cobram uma pequena comissão de gestão, mas dispensam-no de escolher fundos individuais.
As criptomoedas ficam fora destas categorias. São muito voláteis, estão regulamentadas na UE só desde dezembro de 2024, com as regras MiCA, e não têm os dados históricos de rentabilidade que sustentam o investimento em ações a longo prazo. Um principiante deve tratá-las como um ativo especulativo e não como um elemento central do investimento. Cada classe de ativos reage de forma diferente às condições de mercado, tem uma estrutura de custos diferente e adequa-se a um perfil de risco diferente, por isso vale a pena conhecer toda a gama de tipos de investimento antes de aplicar capital em qualquer um deles.
Para um principiante absoluto, o melhor primeiro investimento é, em regra, um fundo de índice ou ETF diversificado e de baixo custo, porque dá exposição imediata a um cabaz amplo de ativos, não exige escolher ações e mantém os custos baixos. A escolha certa para cada pessoa depende de três critérios: o custo (expresso na taxa de custos totais do fundo, ou TER), a amplitude da diversificação e a capacidade do investidor de aguentar as quedas de preço de curto prazo sem vender.
Um fundo de índice ou ETF global que acompanhe um índice de mercado amplo dá a um principiante exposição a centenas ou milhares de empresas numa única compra. Na Europa, exemplos muito difundidos são o Vanguard FTSE All-World UCITS ETF (VWCE), com uma TER de 0,14%, e o iShares Core MSCI World UCITS ETF, com 0,20%. Nos EUA, o Vanguard Total Stock Market ETF (VTI) cobra apenas 0,03%. A TER destes fundos situa-se normalmente entre 0,03% e 0,25% ao ano, o que significa que o custo de os deter é desprezável face ao crescimento a longo prazo a que dão acesso.
Os três critérios são simples. Primeiro, o fundo deve ser de baixo custo, porque cada fração de ponto percentual em comissões acumula-se contra a sua rentabilidade ao longo de décadas. Segundo, deve ser amplamente diversificado, porque um fundo que detém o mercado inteiro é intrinsecamente mais seguro do que um concentrado num único setor ou país. Terceiro, e mais importante, o principiante tem de estar preparado para manter a posição nos períodos de queda. Com um bom primeiro investimento, o maior risco isolado é o investidor vendê-lo com prejuízo durante uma descida temporária.
Qual é o principal obstáculo que o impede de investir neste momento?
Escolha uma opção e veja como a sua resposta se compara com a de outros leitores.
Quais são os custos de investir?
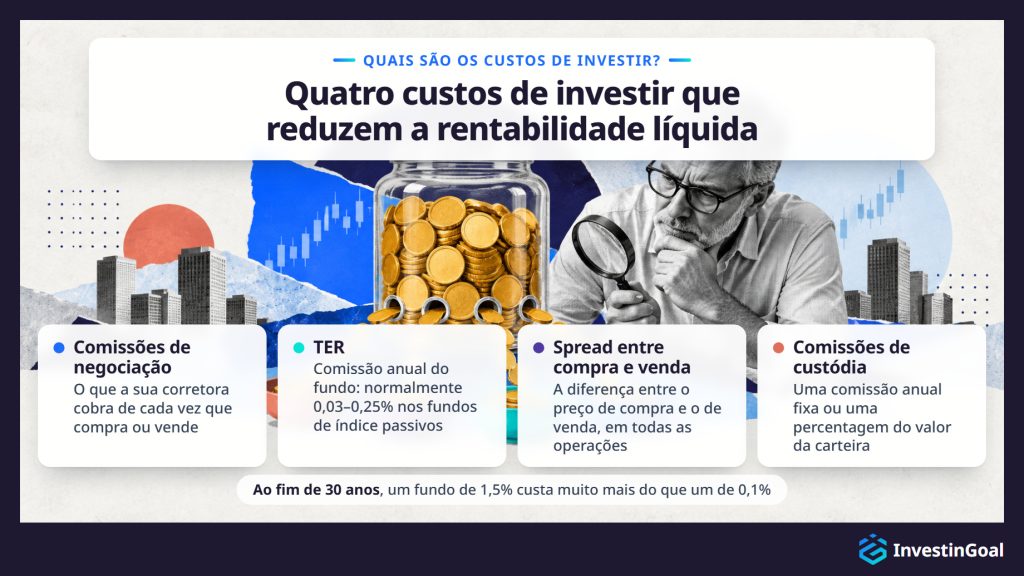
Investir envolve várias camadas de custos que reduzem diretamente a rentabilidade líquida: as comissões de negociação da corretora, as comissões de gestão do fundo expressas na taxa de custos totais (TER), o spread entre compra e venda em cada transação e as comissões anuais de custódia da plataforma. A maioria dos principiantes subestima as quatro.
- As comissões de negociação são o que a sua corretora cobra de cada vez que compra ou vende um ativo. Muitas plataformas reduziram-nas ou eliminaram-nas nas operações normais, mas ainda existem em algumas plataformas e para certos tipos de ativos.
- A TER é a comissão percentual anual que um fundo cobra pela gestão dos seus ativos. Num fundo de índice passivo, costuma situar-se entre 0,03% e 0,25%. Num fundo de gestão ativa, pode ser de 0,5% a 1,5% ou mais. A diferença pode parecer pequena num único ano, mas ao longo de décadas acumula-se de forma significativa.
- O spread é a pequena diferença entre o preço a que pode comprar um ativo e o preço a que o pode vender. É um custo de transação que existe em todas as operações e é maior nos ativos menos líquidos.
- As comissões de custódia são cobradas por algumas plataformas pela guarda dos seus ativos. Podem ser uma comissão anual fixa ou uma percentagem do valor da carteira.
Os custos acumulam-se contra si com a mesma força matemática com que os rendimentos se acumulam a seu favor. Um fundo que cobre 1,5% ao ano consome, ao fim de 30 anos, uma parte muito maior da sua riqueza total do que um fundo que cobre 0,1%. A diferença no valor final da carteira entre um fundo de custo alto e um de custo baixo pode chegar a dezenas de milhares de euros, mesmo que ambos tenham a mesma rentabilidade bruta. Até uma diferença de custo de 1% ao ano se acumula num horizonte de 20–30 anos, por isso vale a pena verificar os custos de investir antes de escolher qualquer produto.
Como se começa a investir sendo principiante?
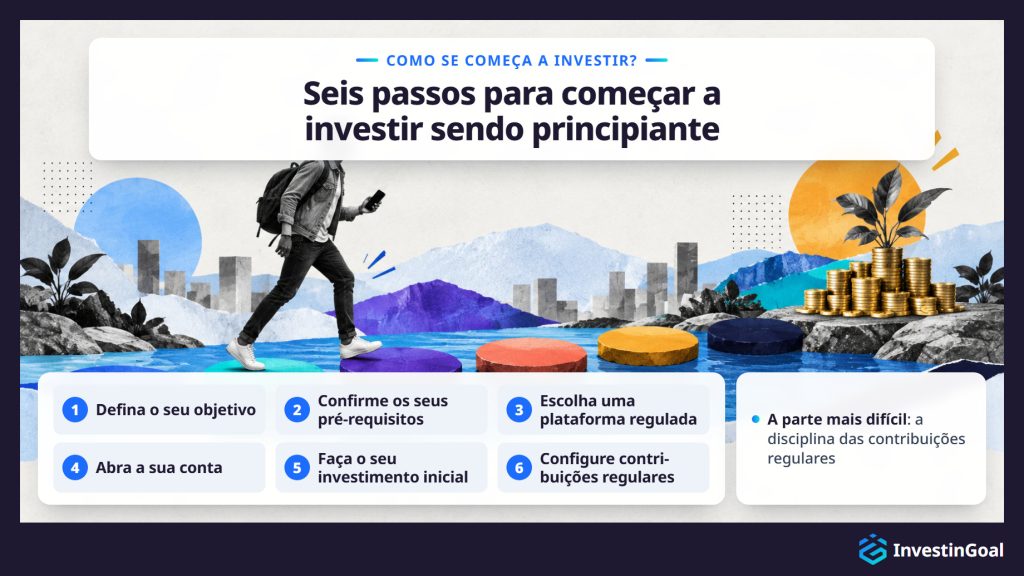
Para começar a investir como principiante, o primeiro passo é definir um objetivo financeiro claro e confirmar que os três pré-requisitos estão assegurados: um fundo de emergência, uma posição de dívida controlável e um horizonte temporal de pelo menos 5 anos. A partir daí, o processo passa por escolher uma plataforma regulada, abrir uma conta, selecionar um investimento inicial alinhado com a sua tolerância ao risco e definir um calendário de contribuições regulares.
- Defina o seu objetivo. Está a investir para a reforma daqui a 25 anos, para a entrada de uma casa daqui a 7 anos, ou para criar riqueza a longo prazo em geral? O objetivo determina o horizonte temporal, que determina o nível de risco adequado.
- Confirme os seus pré-requisitos. Precisa de 3–6 meses de despesas em numerário, de nenhuma dívida de juros elevados fora de controlo e da certeza de que não vai precisar, durante pelo menos cinco anos, do dinheiro que pretende investir.
- Escolha uma plataforma regulada. Selecione uma corretora ou plataforma de investimento autorizada por um regulador financeiro reconhecido no seu país ou noutro país da UE. A plataforma deve oferecer os produtos de investimento de que precisa (no mínimo, fundos de índice ou ETF de baixo custo), cobrar comissões transparentes e ter uma interface funcional e fácil de utilizar.
- Abra a sua conta. Costuma ser um processo online que demora 10–30 minutos e exige verificação de identidade. Vai precisar de um documento de identificação oficial e de um comprovativo de morada.
- Faça o seu investimento inicial. Para a maioria dos principiantes, isto significa comprar um fundo de índice ou ETF diversificado e de baixo custo. Comece com um montante com que se sinta confortável, mesmo que seja pequeno.
- Configure contribuições regulares. Automatize uma transferência mensal para a sua conta de investimento e uma compra recorrente do fundo escolhido. Isto elimina a tentação de adivinhar o momento do mercado e constrói a sua posição de forma estável ao longo do tempo.
O processo é mais simples do que a maioria dos principiantes espera. A parte mais difícil é a disciplina de manter as contribuições regulares e resistir ao impulso de reagir aos movimentos de curto prazo do mercado. Os passos concretos variam consoante o país, porque os requisitos regulatórios, as plataformas disponíveis e o tratamento fiscal diferem entre jurisdições. Essas diferenças marcam cada fase de como começar a investir, desde a escolha da plataforma até ao imposto sobre as mais-valias.
Muitas plataformas reguladas permitem começar com apenas 1 € através de programas de frações de ações, e uma contribuição regular de 50 € por mês é suficiente para começar a construir uma posição diversificada em fundos de índice ou ETF. Na prática, as plataformas eliminaram quase por completo a barreira do capital. A Trade Republic começa em 1 € e oferece planos de poupança automáticos, e a Interactive Brokers não tem depósito mínimo. O montante mínimo de investimento importa muito menos do que a disciplina de começar de forma consistente. Os mínimos das plataformas variam, mas a barreira é mais baixa do que a maioria dos principiantes pensa.
A ideia errada de que investir exige milhares de euros logo à partida é uma das razões mais comuns para adiar. Na prática, o preço de uma única unidade de um ETF de índice global situa-se muitas vezes entre 5 € e 100 €, e as frações de ações eliminam até essa limitação. As contribuições regulares ao longo do tempo importam mais do que o tamanho do primeiro depósito. Quem contribui com 50 € por mês durante 30 anos acumula bastante mais, com uma rentabilidade anual de 7%, do que quem espera cinco anos e depois investe 5 000 € de uma só vez.
Os juros compostos premeiam o tempo no mercado mais do que o tamanho de qualquer transação isolada. A plataforma também influencia o dinheiro de que precisa para começar a investir, porque os depósitos mínimos e as comissões diferem de uma plataforma para outra.
Os erros mais comuns dos principiantes a investir são: tentar adivinhar o momento do mercado, vender em pânico durante quedas de preço de curto prazo, investir antes de ter um fundo de emergência, concentrar todo o capital num único ativo ou setor (risco de concentração) e ignorar as comissões ao escolher uma plataforma ou um fundo.
A tentativa de adivinhar o momento do mercado é a crença de que se consegue prever quando os preços vão subir ou descer e comprar ou vender em conformidade. Falha até nos gestores de fundos profissionais, como mostram décadas de investigação. Num principiante, a tentativa resulta normalmente em comprar depois de os preços já terem subido e vender depois de já terem caído, o que é o oposto do que gera rentabilidade.
A venda em pânico é a prima comportamental dessa tentativa. Quando os mercados descem 10–20%, o instinto de vender para proteger o que resta é poderoso, mas agir em função dele fixa perdas que de outro modo seriam temporárias. O remédio é estrutural e também emocional. Com um fundo de emergência adequado e um horizonte temporal longo, não precisa agora do dinheiro investido, e a queda é um acontecimento de curto prazo dentro de uma trajetória de longo prazo.
Investir sem fundo de emergência transforma cada despesa inesperada numa venda forçada. Dispensar o fundo de emergência é o erro estrutural com maior probabilidade de transformar uma queda temporária do mercado numa perda permanente.
O risco de concentração e o desprezo pelas comissões são erros mais discretos, mas igualmente prejudiciais com o tempo. Deter uma única ação expõe à falência da própria empresa. Escolher um fundo com uma TER de 1,5% em vez de um com 0,1% custa dezenas de milhares de euros ao longo de 30 anos, mesmo que ambos deem a mesma exposição ao mercado. Disciplina de comprar e manter, diversificação ampla e atenção aos custos são os três hábitos que evitam a maioria dos erros dos principiantes.
A diversificação reduz o dano que o mau desempenho de um único investimento pode causar à carteira no seu conjunto. Quando reparte o capital por ativos, setores ou regiões geográficas diferentes, a estabilidade ou os ganhos numa área compensam em parte as perdas noutra. Para um principiante, a diversificação é a forma mais acessível de gestão de risco, porque os fundos de índice e os ETF a oferecem de forma automática, sem exigir a escolha de ações individuais.
A diversificação assenta na correlação. A correlação mede até que ponto dois ativos se movem na mesma direção ao mesmo tempo, e nem todos os ativos se movem em conjunto. Quando as ações tecnológicas descem, as da saúde ou dos bens de consumo básico podem manter-se estáveis ou subir. Quando o mercado de um país tem um desempenho inferior, o de outro pode ter um desempenho superior. Ao deter um cabaz amplo de ativos, reduz o risco de uma única ação e suaviza o percurso da rentabilidade global da sua carteira.
Para um principiante, a implicação prática é simples. Um único fundo de índice global detém milhares de empresas em dezenas de países. Comprá-lo dá um nível de diversificação que seria impossível de replicar comprando ações individuais, e fá-lo a um custo mínimo. O fundo de índice dá assim ao principiante uma proteção contra perdas que, de outro modo, exigiria perícia e capital consideráveis para construir à mão.
O que deve incluir um plano de investimento?
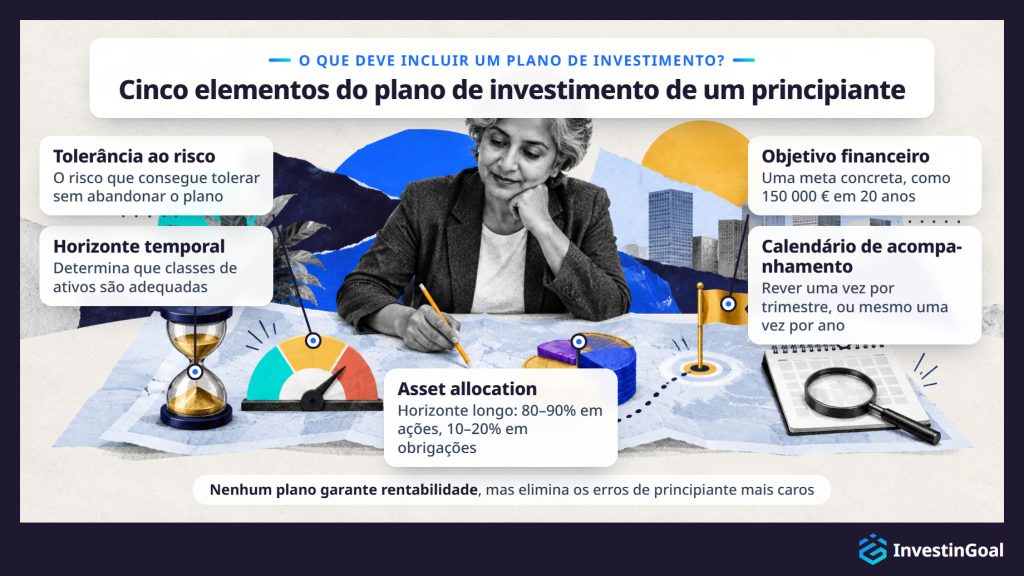
Um plano de investimento completo para um principiante deve incluir cinco elementos: um objetivo financeiro claramente definido, um horizonte temporal definido, uma avaliação honesta da tolerância ao risco, uma asset allocation inicial que reflita os três e um calendário de acompanhamento para rever o progresso sem reagir em excesso às variações de preços de curto prazo.
- O objetivo financeiro é a âncora. «Fazer crescer o meu dinheiro» não é um objetivo. «Acumular 150 000 € em 20 anos para a reforma» é. Uma meta concreta permite calcular a contribuição mensal necessária, escolher o nível de risco adequado e medir se está no bom caminho.
- O horizonte temporal determina que classes de ativos são adequadas. Um objetivo de reforma a 25 anos pode tolerar uma exposição significativa a ações, porque há tempo para recuperar das quedas. Um objetivo a 5 anos exige uma alocação mais conservadora, porque a janela de recuperação é estreita.
- A tolerância ao risco é o elemento que liga, na prática, o horizonte temporal e a asset allocation. Não se trata apenas de quanto risco pode permitir-se assumir (o que depende da sua situação financeira), mas de quanto risco consegue tolerar do ponto de vista psicológico sem abandonar o plano. Uma autoavaliação honesta da tolerância ao risco evita o modo de falha mais comum: construir uma carteira teoricamente ótima, mas insustentável do ponto de vista comportamental.
- A asset allocation traduz o objetivo, o horizonte temporal e a tolerância ao risco numa combinação concreta de investimentos. Um ponto de partida comum para um principiante com um horizonte temporal longo é 80–90% em ações (através de fundos de índice) e 10–20% em obrigações, ajustado à medida que a data do objetivo se aproxima.
- O calendário de acompanhamento define uma frequência de revisão que evita tanto o desleixo como a reação excessiva. Verificar a carteira uma vez por trimestre, ou mesmo uma vez por ano, chega para um plano de longo prazo. A vigilância diária incentiva decisões emocionais e é um dos caminhos mais seguros para a venda em pânico.
Um plano assente nestes cinco elementos não garante rentabilidade. Mas elimina os três erros de principiante mais caros que a falta de um plano de investimento provoca: investir sem uma meta, escolher ativos que não correspondem ao horizonte temporal e abandonar a estratégia durante uma queda porque o custo emocional de manter a posição se tornou insuportável.
Os principiantes são mais bem servidos por duas estratégias complementares: o investimento passivo em índices através de fundos de baixo custo, que dispensa a seleção ativa de ações, e um calendário de contribuições regulares, muitas vezes chamado euro-cost averaging, que dispensa tentar adivinhar o momento do mercado. As duas estratégias servem os principiantes, porque nenhuma precisa de conhecimento do mercado para funcionar.
O investimento passivo em índices consiste em comprar um fundo que acompanha um índice de mercado amplo e mantê-lo. Não tenta escolher as melhores ações nem prever que setores vão superar os outros. Aceita a rentabilidade média do mercado, que historicamente foi de 7–10% ao ano em períodos longos. A simplicidade é deliberada, porque menos decisões significam menos oportunidades para erros dispendiosos.
O euro-cost averaging consiste em investir um montante fixo a intervalos regulares, quer o mercado esteja a subir quer esteja a descer. Quando os preços estão altos, a sua contribuição fixa compra menos unidades. Quando os preços estão baixos, compra mais. Com o tempo, isto suaviza o preço médio de compra e elimina o risco de investir uma quantia grande no pior momento possível. A estratégia funciona porque ficar fora do jogo de adivinhar o momento do mercado é a única abordagem realista para a maioria das pessoas.
Em conjunto, o investimento passivo em índices e o euro-cost averaging exigem apenas escolher um fundo, configurar uma contribuição automática e deixar a posição crescer. Depois de o principiante ter mantido uma posição durante um ciclo de mercado completo e de ter uma noção mais clara da sua própria tolerância ao risco e dos seus objetivos, passam a ser relevantes estratégias de investimento mais variadas.
Para investimentos expostos ao mercado, um período mínimo de detenção de 5 anos é o limiar habitual abaixo do qual o risco de vender com prejuízo aumenta de forma substancial. Historicamente, índices amplos como o S&P 500 e o MSCI World Index deram rentabilidades positivas na grande maioria dos períodos de 5 anos, enquanto janelas mais curtas expõem os investidores a uma gama de resultados muito mais ampla. Para lá dos 5 anos, quanto mais longo é o período de detenção, mais tempo os juros compostos têm para trabalhar e mais a volatilidade de curto prazo se torna estatisticamente irrelevante.
Em qualquer ano isolado, os mercados acionistas amplos produziram historicamente rentabilidades negativas em cerca de um ano em cada quatro (com base em dados dos principais índices acionistas que cobrem quase um século). Em qualquer período de 5 anos, a frequência de resultados negativos diminui de forma significativa. Em períodos de 10 e 20 anos, os resultados negativos tornam-se raros em carteiras diversificadas. Este padrão histórico não é uma garantia, e é a base do conselho habitual de investir apenas dinheiro de que não vá precisar durante pelo menos cinco anos.
Para além de evitar perdas, o tempo dá aos juros compostos os ciclos de que precisam para produzir um crescimento relevante. Um período de detenção de 30 anos produz muito mais do que o triplo da rentabilidade de um de 10 anos, porque cada ano adicional se capitaliza sobre uma base maior. Cada objetivo tem o seu próprio horizonte temporal de investimento, e uma poupança para a reforma medida em décadas precisa de uma alocação diferente da de uma meta de médio prazo medida em 5–10 anos.
Que conta preciso para começar a investir?
Para começar a investir, precisa de uma conta de corretagem aberta junto de uma corretora ou plataforma de investimento regulada. Uma conta de corretagem guarda por sua conta ativos financeiros como ações, ETF e fundos, e a corretora usa-a para executar as suas transações no mercado. Contas com enquadramento fiscal favorável, como a ISA do Reino Unido, podem oferecer vantagens adicionais, mas Portugal não tem nenhuma equivalente para a compra de ações.
Uma conta de corretagem normal é a opção de base. Dá acesso a toda a gama de produtos de investimento disponíveis, e quaisquer ganhos estão sujeitos às regras de tributação das mais-valias do seu país. Abrir uma exige normalmente verificação de identidade, um comprovativo de morada e alguns minutos de preenchimento de um formulário online.
As contas com enquadramento fiscal favorável protegem do imposto uma parte ou a totalidade dos seus ganhos de investimento nos países que as oferecem. As regras concretas dependem inteiramente do seu país de residência. Alguns países, como o Reino Unido com as suas contas ISA, oferecem uma conta deste tipo. Portugal não tem nenhuma equivalente para a compra de ações. Estas contas têm muitas vezes limites anuais de contribuição e regras específicas sobre os levantamentos.
Para um principiante, o conselho prático é começar com o tipo de conta mais simples de abrir e disponível na plataforma escolhida. Em Portugal, é a conta de corretagem normal. A conta também decide que produtos pode deter, e alguns tipos de conta de investimento só estão disponíveis através de certos prestadores.
Escolhe a plataforma ou corretora de investimento certa verificando cinco critérios: o estatuto regulatório e o quadro de proteção do investidor, a gama de produtos de investimento disponíveis, a estrutura completa de comissões, incluindo custos escondidos, os requisitos de depósito mínimo e a facilidade de utilização da plataforma. O primeiro critério é inegociável. Um principiante deve considerar apenas plataformas autorizadas pela Comissão do Mercado de Valores Mobiliários (CMVM) em Portugal ou pela autoridade de outro país da UE, como a BaFin na Alemanha ou a CySEC em Chipre. Ao abrigo do passaporte europeu, uma autorização num país da UE permite a uma empresa servir clientes em toda a UE.
O estatuto regulatório confirma que a plataforma opera sob supervisão legal, separa os fundos dos clientes dos ativos da empresa e participa num fundo de garantia de investidores que oferece um nível de proteção definido se a corretora falir. Sem isto, nenhuma outra característica importa. Em Portugal, o fundo de garantia de investidores é o Sistema de Indemnização aos Investidores (SII), e os clientes de uma corretora autorizada noutro país da UE ficam cobertos pelo sistema desse país.
A gama de produtos determina se a plataforma oferece o que precisa. No mínimo, um principiante precisa de acesso a fundos de índice globais ou ETF de baixo custo. Algumas plataformas oferecem uma gama mais ampla, com obrigações, fundos de investimento, ETF internacionais e opções em dezenas de mercados. A Interactive Brokers é uma delas, e essa gama pode tornar-se relevante à medida que os seus conhecimentos crescem.
A estrutura de comissões inclui todos os encargos, desde as comissões de negociação e de custódia até à conversão cambial, à inatividade e às comissões de levantamento, e um principiante compara-as todas. Algumas plataformas anunciam negociação sem comissões, mas cobram spreads ou comissões de custódia mais altos que anulam a poupança.
Os requisitos de depósito mínimo variam muito. A Trade Republic permite aos investidores em Portugal começar a partir de 1 € e a Interactive Brokers não fixa mínimo, enquanto outras plataformas podem exigir várias centenas ou até vários milhares de euros. Uma plataforma amiga dos principiantes deve permitir começar com pouco e aumentar à medida que crescem a confiança e o capital.
A facilidade de utilização da plataforma influencia se mantém ou não o seu plano. Uma plataforma confusa, lenta ou mal desenhada aumenta o atrito do investimento regular e torna mais provável que se desligue.
Os cinco critérios são os mesmos para todos os prestadores, por isso funcionam melhor aplicados lado a lado. É assim que a comparação das melhores corretoras online os usa, prestador a prestador.








